


PPh Final tentang Transaksi Properti di Indonesia: Panduan Lengkap untuk Investor Asing
16 Maret 2026
•
Waktu baca 10 menit

Isi
Indonesia telah lama menarik modal asing melalui sektor properti yang berkembang pesat, dan angka-angka terus mendukung hal tersebut. Menurut Badan Koordinasi Penanaman Modal Indonesia (BKPM/BKPI), investasi asing langsung di sektor properti mencapai Rp 31,2 triliun pada tahun 2024, dengan proyeksi pertumbuhan berkelanjutan hingga tahun 2025 dan 2026 (sumber: https://www.bkpm.go.id). Namun, salah satu aspek investasi properti di Indonesia yang paling sering disalahpahami adalah bagaimana PPh Final (Pajak Penghasilan Final) beroperasi, dan bagaimana hal itu secara langsung memengaruhi biaya transaksi bagi perusahaan asing.
Berbeda dengan pajak penghasilan perusahaan biasa, PPh Final diselesaikan pada saat transaksi. Pajak ini tidak termasuk dalam siklus pengembalian pajak tahunan dengan cara yang sama, dan memahami mekanismenya sangat penting sebelum transaksi apa pun ditutup di Indonesia.
Apa itu Ujian Akhir PPh?
PPh Final, atau Pajak Penghasilan Final, adalah mekanisme pajak penghasilan yang dipotong dan diterapkan pada kategori penghasilan tertentu di Indonesia. Setelah dibayarkan, PPh Final sepenuhnya memenuhi kewajiban pajak penghasilan wajib pajak atas penghasilan tersebut. PPh Final tidak dapat dikreditkan atau diimbangi oleh pajak lainnya.
Hal ini membedakannya secara jelas dari sistem pajak penghasilan perusahaan biasa, di mana pendapatan masuk ke dalam laporan pajak tahunan perusahaan dan dapat dikurangi dengan pengeluaran yang dapat dikurangkan. PPh Final dihitung berdasarkan pendapatan bruto, tanpa pengurangan apa pun. Kesederhanaan tersebut memiliki konsekuensi: tidak ada ruang untuk mengoptimalkan melalui alokasi biaya.
| Transaksi Umum yang Tunduk pada PPh Final di Indonesia |
| Pengalihan hak kepemilikan tanah dan/atau bangunan (penjualan, lelang, atau hibah) |
| Pendapatan sewa dari tanah dan bangunan |
| Pendapatan jasa konstruksi |
| Pendapatan dari instrumen keuangan tertentu (bunga, dividen dalam kondisi tertentu) |
| Kontrak pengadaan pemerintah tertentu |
Bagi perusahaan dan investor asing yang aktif di sektor properti Indonesia, dua kategori yang paling relevan adalah pengalihan properti dan pendapatan sewa. Masing-masing memiliki tarif dan kewajiban yang berbeda, itulah sebabnya penataan transaksi sangat penting.
PPh Final tentang Pengalihan Tanah dan Bangunan: Tingkat 2,5%
Ketika hak milik atas tanah dan/atau bangunan dialihkan di Indonesia, pajak penghasilan final sebesar 2,5% berlaku atas nilai pengalihan tersebut. Tarif ini ditetapkan dan diperbarui berdasarkan Peraturan Pemerintah Nomor 34 Tahun 2016 (PP No. 34/2016)
Tarif 2,5% berlaku secara luas untuk penjualan, hibah, dan pertukaran yang melibatkan hak atas tanah dan bangunan. Ini termasuk Hak Milik (hak milik bebas), Hak Guna Bangunan (hak untuk membangun), Hak Guna Usaha (hak untuk mengeksploitasi), Hak Pakai (hak untuk menggunakan), Hak Sewa (hak sewa ketika distrukturkan sebagai pengalihan hak), dan penjualan lelang.
Siapa yang Menanggung Pajak?
Kewajiban berada pada pihak yang mengalihkan, yaitu penjual atau pihak yang melepaskan hak tersebut. Dalam konteks transaksi vila, misalnya, jika pemilik tanah atau pengembang Indonesia mengalihkan hak Pakai kepada PT PMA (perusahaan milik asing) milik investor asing, pihak yang mengalihkan bertanggung jawab untuk menyetorkan 2,5% PPh Final ke Direktorat Jenderal Pajak (DJP) sebelum akta ditandatangani di notaris.
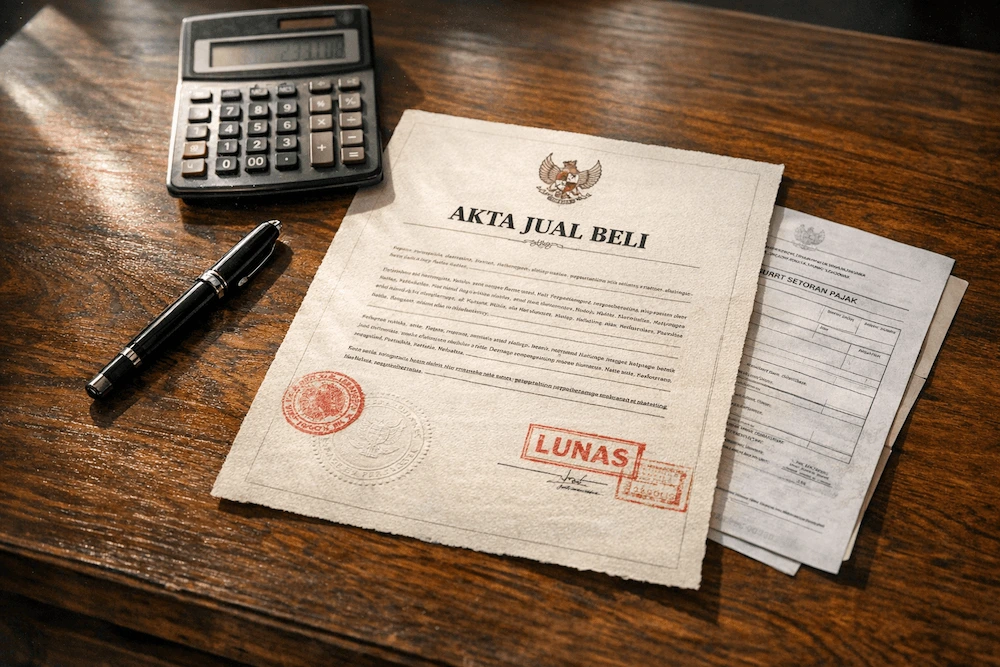
Poin penting: Akta Jual Beli (akta terkait) tidak dapat dieksekusi oleh Pejabat Akta Tanah (PPAT) sampai bukti pembayaran akhir PPh (SSP/Surat Setoran Pajak) diserahkan. Ini adalah pos pemeriksaan hukum yang memengaruhi setiap transaksi pengalihan properti di Indonesia.
| TIPS PROFESIONALSelalu mintalah salinan SSP (slip pembayaran pajak) dan SSPD (surat pemberitahuan pembayaran pajak daerah) dari pihak yang mentransfer sebelum melanjutkan ke tahap penandatanganan. Jika dokumen-dokumen ini tidak diberikan, notaris/PPAT tidak dapat secara sah menyelesaikan akta tersebut. |
Bagaimana Dasar Pajak Dihitung?
Dasar pengenaan pajak adalah nilai yang lebih tinggi dari dua nilai: nilai transaksi yang disepakati, atau NJOP (Nilai Jual Objek Pajak), yang merupakan nilai properti yang dinilai pemerintah untuk keperluan pajak tanah dan bangunan. DJP menggunakan nilai mana pun yang lebih tinggi untuk mencegah penilaian yang terlalu rendah.
Bagi perusahaan asing yang mengakuisisi hak atas vila di Bali atau wilayah padat properti lainnya, ini berarti bahwa meskipun kesepakatan disusun dengan harga nominal rendah karena alasan non-pajak, PPh Final tetap akan dihitung berdasarkan NJOP jika nilai tersebut lebih tinggi. Sangat disarankan untuk bekerja sama dengan penilai properti berlisensi dan penasihat pajak lokal sebelum menyepakati harga transaksi.
PPh Final tentang Pendapatan Sewa Properti: Tarif 10%
Apabila tanah atau bangunan di Indonesia disewakan, pendapatan sewa dikenakan Pajak Penghasilan Badan (PPh) 10% Final. Tarif ini diatur oleh Peraturan Pemerintah No. 29 Tahun 1996 (PP No. 29/1996) sebagaimana diperjelas lebih lanjut oleh PP No. 5 Tahun 2002 (sumber: https://jdih.kemenkeu.go.id). Tarif ini berlaku untuk pendapatan sewa bruto, tanpa pengurangan yang diperbolehkan.
Bagi perusahaan asing yang beroperasi di Indonesia, pendapatan sewa atas properti komersial atau residensial wajib dilaporkan dan PPh Final disetorkan paling lambat tanggal 15 bulan berikutnya. Kewajiban ini berlaku baik penerima sewa adalah perorangan, perusahaan lokal, atau badan usaha asing yang beroperasi melalui struktur lokal.
Pembayaran Sewa di Muka dan Pengembalian Investasi
Di sinilah hal-hal menjadi sangat penting bagi investor asing yang berpartisipasi dalam program investasi berbasis properti. Dalam beberapa struktur investasi vila atau resor, investor membayar sejumlah uang di muka sebagai imbalan atas pengembalian tahunan yang dijamin atau bagian dari pendapatan sewa. Otoritas pajak Indonesia dapat mengklasifikasikan pembayaran di muka ini sebagai pendapatan sewa di muka yang tunduk pada 10% PPh Final.
Interpretasi DJP terhadap pengaturan semacam itu semakin ketat dalam beberapa tahun terakhir. Pembayaran yang secara teoritis tampak seperti kontribusi investasi, tetapi secara ekonomi berfungsi sebagai pembayaran di muka sewa, dapat diklasifikasi ulang sesuai dengan ketentuan. Ini bukan risiko teoretis; beberapa investor telah mengalami penilaian PPh Final yang tidak terduga justru karena karakterisasi pendapatan sewa tidak diantisipasi sebelumnya.
| TIPS PROFESIONALJika model bisnis Anda melibatkan penerimaan pengembalian berkala dari penggunaan properti di Indonesia, mintalah penasihat pajak untuk meninjau pengaturan tersebut sebelum dana ditransfer. Perbedaan antara pengembalian ekuitas dan pendapatan sewa dapat memiliki konsekuensi pajak yang signifikan. |
Pemotongan Pajak di Sumber
Apabila penyewa adalah badan usaha (PT, PT PMA, atau badan hukum lainnya), kewajiban untuk menahan 10% PPh Final biasanya jatuh pada penyewa, yang harus memotongnya dari pembayaran sewa dan menyetorkannya ke DJP. Pemilik properti menerima jumlah bersih. Kedua pihak harus menyimpan dokumentasi untuk keperluan audit.
Penyewa perorangan umumnya tidak diwajibkan untuk melakukan pemotongan pajak, dalam hal ini pemilik properti harus menyetorkan PPh Final sendiri. Perusahaan asing yang menyewa ruang kantor atau komersial di Indonesia harus mengkonfirmasi kewajiban ini dalam perjanjian sewa untuk menghindari skenario pajak ganda atau ketidakpatuhan.
Bagaimana Karakterisasi Transaksi Menentukan Tarif Akhir PPh Mana yang Berlaku
Ini mungkin bagian yang paling penting secara strategis untuk dipahami oleh perusahaan asing. Tarif PPh Final yang berlaku tidak hanya didasarkan pada jenis properti, tetapi juga pada bagaimana transaksi tersebut dikarakterisasi secara hukum. Dua transaksi yang melibatkan properti yang sama dapat dikenakan pajak dengan tarif yang sangat berbeda tergantung pada bagaimana perjanjian tersebut dirumuskan.
Perbandingan Tarif Akhir PPh: Karakterisasi Transfer vs. Sewa
| Aspek | Pengalihan Properti (2.5%) | Sewa Jangka Panjang (10%) |
| Dasar pengenaan pajak | Nilai transaksi / NJOP | Pendapatan sewa kotor |
| Siapa yang Membayar? | Penjual/pengalih | Pemilik tanah/properti |
| Pemotongan | Dibayar langsung oleh pihak yang mentransfer | Ditahan oleh penyewa atau dibayar oleh pemilik. |
| Regulasi Utama | PP No. 34/2016 | PP No. 29/1996, diperbarui PP No. 5/2002 |
| Pengemudi Kontrak | Akta jual beli/pengalihan hak | Redaksi perjanjian sewa/lisensi |
Skenario A: Pengalihan Hak Milik (2.5% Berlaku)
Jika perusahaan asing memperoleh hak pakai atas properti vila di Bali melalui pengalihan hak formal, transaksi tersebut diperlakukan sebagai pengalihan tanah dan bangunan. Tarif 2,5% PPh Final berlaku untuk nilai transaksi, yang dibayarkan oleh pihak pengalih Indonesia. Ini umumnya merupakan biaya keseluruhan yang lebih mudah diprediksi dan lebih rendah untuk kesepakatan tersebut.
Skenario B: Perjanjian Sewa atau Lisensi Jangka Panjang (10% Berlaku)
Jika pengaturan yang sama disusun sebagai sewa jangka panjang vila dengan pembayaran di muka yang besar, seluruh pembayaran atau bagian yang dapat diatribusikan kepada pendapatan sewa dapat dikenakan 10% PPh Final. Selama masa sewa 30 tahun, perbedaan aritmatika antara 2,5% dan 10% pada nilai aset yang sama sangat besar.
Mengapa Redaksi Kontrak Merupakan Variabel Kritis
DJP (Direktorat Penegakan Hukum) mempertimbangkan substansi ekonomi dari suatu kesepakatan, bukan hanya label hukumnya. Sewa yang memberikan hak penggunaan eksklusif, dapat dialihkan, dan jangka panjang yang menyerupai kepemilikan dapat dikategorikan ulang sebagai pengalihan hak. Sebaliknya, kesepakatan yang diberi label sebagai pengalihan hak yang mempertahankan kondisi penting atau kepentingan pengembalian dapat diperlakukan sebagai lisensi atau sewa.
Dasar peraturan untuk pendekatan substansi-di-atas-bentuk ini dapat ditemukan dalam Surat Edaran. SE-18/PJ.222/1996 dan pedoman audit DJP yang lebih luas. Perusahaan asing harus menyadari bahwa otoritas pajak memiliki wewenang untuk mengklasifikasi ulang pengaturan yang tampaknya disusun untuk mencapai tarif pajak yang lebih rendah tanpa substansi komersial yang sesuai.
| TIPS PROFESIONALSebelum menandatangani, mintalah konsultan pajak setempat dan PPAT (Philippine Tax Authority) untuk meninjau dokumen transaksi Anda. Perjanjian yang dirancang dengan baik dan mencerminkan realitas ekonomi sejak awal jauh lebih aman daripada perjanjian yang memerlukan penjelasan tambahan kepada DJP (Direktorat Jenderal Pajak). |
Pertimbangan Praktis Perencanaan untuk Perusahaan Asing
Pastikan Struktur yang Tepat Sejak Hari Pertama
Biaya restrukturisasi transaksi properti setelah kontrak ditandatangani, atau setelah audit pajak dimulai, hampir selalu lebih tinggi daripada biaya mendapatkan nasihat yang tepat sejak awal. Bagi perusahaan asing, hal ini diperparah oleh kompleksitas pengoperasian melalui PT PMA, di mana setiap lapisan struktur kepemilikan memiliki implikasi pajaknya sendiri.
| Daftar Periksa Perencanaan Utama Sebelum Melakukan Transaksi Properti di Indonesia |
| Konfirmasikan apakah transaksi tersebut akan dikategorikan sebagai pengalihan hak atau pengaturan sewa/leasing. |
| Identifikasi siapa pihak yang mentransfer/pemilik tanah dan verifikasi status kepatuhan pajaknya. |
| Dapatkan penilaian NJOP independen dan bandingkan dengan harga transaksi yang disepakati. |
| Tinjau draf perjanjian tersebut dengan penasihat pajak setempat untuk mengidentifikasi risiko PPh Final. |
| Konfirmasikan apakah penyewa atau pemilik rumah yang menanggung kewajiban pemotongan pajak dalam struktur sewa apa pun. |
| Dapatkan dokumen SSP sebelum penandatanganan akta notaris apa pun. |
| Ajukan dan serahkan PPh Final sesuai dengan tenggat waktu yang ditentukan undang-undang untuk menghindari denda. |
Persyaratan Dokumentasi
Kepatuhan pajak di Indonesia sangat bergantung pada dokumentasi. Untuk keperluan PPh Final, baik wajib pajak yang menyetor pajak maupun pihak lawan harus menyimpan bukti pembayaran, perjanjian yang mendasarinya, dan korespondensi apa pun dengan DJP. Dalam hal audit pajak (yang telah dilakukan DJP secara lebih aktif sejak inisiatif reformasi pajak tahun 2022 berdasarkan Undang-Undang Harmonisasi Peraturan Perpajakan atau UU HPP), beban pembuktian berada pada wajib pajak.
UU HPP (UU No. 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan) memperkenalkan beberapa perubahan pada lanskap pajak penghasilan di Indonesia. Meskipun tidak secara langsung mengubah tarif PPh Final inti pada properti, UU HPP memperbarui struktur penalti dan tenggat waktu kepatuhan yang memengaruhi semua wajib pajak, termasuk entitas yang dimiliki asing.
Bekerja dengan Penasihat Pajak Lokal
Sistem perpajakan Indonesia diatur oleh Direktorat Jenderal Pajak (DJP) di bawah Kementerian Keuangan. DJP secara berkala menerbitkan peraturan pelaksana, surat edaran, dan keputusan perpajakan yang memperjelas bagaimana hukum diterapkan dalam praktik. Banyak dari dokumen-dokumen ini tidak tersedia secara luas dalam bahasa Inggris.
Bagi perusahaan asing, bermitra dengan konsultan pajak Indonesia berlisensi yang memiliki Surat Izin Praktik Konsultan Pajak atau SIPKP dari DJP bukan hanya praktik terbaik; tetapi juga sangat penting. Peraturan pajak di Indonesia dapat berubah dalam waktu yang relatif singkat, dan untuk tetap mengikuti perkembangan terkini diperlukan pemantauan aktif terhadap penerbitan DJP.
| Gambaran Properti & Pajak 2025-2026: Poin Data Utama |
| Investasi Asing Langsung (FDI) Indonesia di sektor properti: Rp 31,2 triliun pada tahun 2024 (BKPM) |
| Target penerimaan pajak DJP untuk tahun 2025: Rp 2.189,3 triliun, mencerminkan fokus penegakan hukum yang berkelanjutan.Kementerian Keuangan) |
| Lebih dari 1,2 juta transaksi properti terdaftar di Badan Pertanahan Nasional (ATR/BPN) pada tahun 2024. |
| PP No. 34/2016 tetap menjadi peraturan yang berlaku untuk pajak transfer 2.5%, tanpa perubahan yang diumumkan hingga kuartal pertama tahun 2026. |
| UU HPP (UU No. 7/2021) memperbarui bunga penalti menjadi suku bunga acuan + 5-15%, menggantikan penalti bulanan tetap sebesar 2% untuk keterlambatan penyetoran. |
Kesimpulan: Struktur Adalah Segalanya
PPh Final bukanlah pilihan, dan bagi perusahaan asing yang beroperasi di pasar properti Indonesia, ini adalah salah satu pertimbangan pajak pertama yang harus ditangani dalam setiap transaksi. Tarif 2,5% untuk pengalihan hak properti dan tarif 10% untuk pendapatan sewa bukanlah sekadar angka; keduanya mencerminkan karakterisasi hukum dan ekonomi yang sangat berbeda dari suatu transaksi.
Kabar baiknya adalah, dengan nasihat yang tepat dan penataan yang cermat, tarif yang berlaku bukanlah sembarang tarif. Tarif tersebut ditentukan oleh bagaimana perjanjian dirancang, hak apa yang dialihkan atau diberikan, dan bagaimana pembayaran dikarakterisasi. Mendapatkan hal tersebut dengan benar sejak awal, didukung oleh keahlian lokal terkini, adalah bentuk perencanaan pajak paling efektif yang tersedia bagi investor asing di Indonesia.
Artikel Oleh
Fahri Ramanda Putra
Fahri Ramanda Putra adalah konsultan hukum terkemuka dengan pengalaman lebih dari 10 tahun di bidang regulasi Indonesia. Beliau berspesialisasi dalam membimbing perusahaan multinasional melalui proses perizinan dan kepatuhan yang kompleks untuk memastikan keberhasilan operasional yang lancar.
Business Hub Asia membantu Anda mendirikan, menjalankan, dan mengembangkan bisnis Anda di Indonesia & Asia Tenggara.
Konsultasi dengan PakarPertanyaan yang Sering Diajukan
Apa itu PPh Final dan apa perbedaannya dengan pajak penghasilan badan biasa di Indonesia?
PPh Final adalah pajak penghasilan yang dipotong di muka yang sepenuhnya melunasi kewajiban pajak penghasilan atas jenis penghasilan tertentu, seperti pengalihan properti dan penghasilan sewa. Berbeda dengan Pajak Penghasilan Badan Indonesia (yang dihitung berdasarkan penghasilan kena pajak bersih setelah dikurangi pengeluaran), PPh Final diterapkan pada penghasilan bruto tanpa pengurangan yang diperbolehkan, dan tidak termasuk dalam laporan pajak penghasilan badan tahunan.
Siapa yang bertanggung jawab membayar PPh Final pada transaksi jual beli properti di Indonesia?
Kewajiban tersebut berada pada pihak yang mengalihkan, yaitu penjual atau pihak yang melepaskan hak milik. Mereka harus menyetorkan 2.5% PPh Final ke DJP sebelum notaris/PPAT dapat melaksanakan akta pengalihan. Dalam praktiknya, ini merupakan pos pemeriksaan hukum yang ketat: tanpa bukti pembayaran SSP, tidak ada penandatanganan akta.
Apakah tarif 2,5% berlaku untuk semua jenis properti atau hanya hak-hak tertentu?
Tarif 2,5% berdasarkan PP No. 34/2016 berlaku untuk peralihan hak atas tanah dan/atau bangunan, termasuk Hak Milik, Hak Guna Bangunan, Hak Guna Usaha, Hak Pakai, dan hak yang dialihkan melalui lelang. Hal ini berlaku secara luas di sebagian besar transaksi pengalihan properti formal di Indonesia.
Dapatkah perusahaan asing (PT PMA) menjadi penerima pengalihan dalam transaksi hak milik?
Ya, PT PMA dapat menerima jenis hak milik tertentu, yang paling umum adalah Hak Pakai atau Hak Guna Bangunan, dengan tunduk pada peraturan zonasi dan penggunaan lahan yang berlaku. Kewajiban PPh Final pihak yang mentransfer tetap sama terlepas dari apakah pembeli adalah entitas lokal atau asing.
Bagaimana dasar pengenaan pajak ditentukan untuk 2.5% PPh Final?
Dasar pengenaan pajak adalah nilai yang lebih tinggi antara nilai transaksi yang disepakati atau NJOP (nilai properti yang dinilai pemerintah). Hal ini mencegah penilaian yang terlalu rendah. Bahkan jika para pihak menyepakati harga yang lebih rendah karena alasan komersial yang sah, PPh Final akan dihitung berdasarkan NJOP jika angka tersebut lebih tinggi.
Kapan sewa jangka panjang menjadi tunduk pada tarif sewa 10% PPh Final dan bukan tarif transfer 2,5%?
Faktor penentu adalah substansi ekonomi dan hukum dari kesepakatan tersebut. Jika perjanjian tersebut mengalihkan hak milik yang dapat dikenali (misalnya, Hak Pakai), maka Pasal 2.5% berlaku. Jika perjanjian tersebut memberikan hak penggunaan properti tanpa mengalihkan hak yang diakui, dan khususnya jika melibatkan pembayaran sewa berkala atau di muka, maka Pasal 10% sewa PPh Final lebih mungkin berlaku. Rumusan kontrak dan sifat hak yang diberikan sangatlah penting.
Siapa yang wajib menahan pajak penghasilan sewa (10% PPh Final): pemilik rumah atau penyewa?
Apabila penyewa adalah badan usaha (termasuk PT PMA atau badan hukum lainnya), penyewa wajib memotong Pajak Penghasilan 10% PPh dari pembayaran sewa dan menyetorkannya ke DJP. Jika penyewa adalah perorangan, pemilik properti wajib menyetorkan pajak tersebut sendiri. Perjanjian sewa harus secara jelas mencantumkan kewajiban ini.
Apakah pengembalian investasi sekaligus di muka dari proyek properti tunduk pada PPh Final?
Kemungkinannya ya. Jika DJP mengklasifikasikan pengembalian investasi di muka sebagai pendapatan sewa di muka, 10% PPh Final dapat berlaku untuk seluruh jumlah atau bagian yang dapat diatribusikan ke sewa. Hal ini sangat relevan untuk skema investasi vila di mana pengembalian terkait dengan penggunaan atau hunian properti. Peninjauan pajak sebelum transaksi sangat disarankan.
Apa saja sanksi untuk keterlambatan pembayaran atau tidak membayar biaya PPh Final di Indonesia?
Berdasarkan peraturan terbaru yang diperkenalkan oleh UU HPP (UU No. 7/2021), denda untuk keterlambatan penyetoran pajak dihitung berdasarkan suku bunga acuan yang ditetapkan oleh Kementerian Keuangan ditambah tambahan 5 hingga 15 poin persentase, menggantikan denda bulanan tetap sebesar 2% sebelumnya. DJP juga telah meningkatkan aktivitas audit, sehingga kepatuhan tepat waktu menjadi lebih penting dari sebelumnya.
Di mana perusahaan asing dapat menemukan peraturan resmi Indonesia tentang PPh Final untuk properti?
Sumber utama adalah: PP No. 34/2016 (tarif pajak transfer) dan PP No. 29/1996 sebagaimana diperbarui oleh PP No. 5/2002 (pendapatan sewa), keduanya tersedia melalui https://jdih.kemenkeu.go.id. Portal utama DJP di https://pajak.go.id juga menerbitkan peraturan pelaksana, surat edaran, dan panduan wajib pajak yang relevan dengan kepatuhan PPh Final.
Hubungi Tim Kami
Beri tahu kami bagaimana kami dapat membantu pembentukan atau perluasan perusahaan Anda.
Mulailah Memasuki Pasar Asia Tenggara dengan Percaya Diri
Business Hub Asia siap membantu Anda memahami regulasi di Indonesia, Vietnam, dan Filipina, mulai dari perizinan usaha dan pendaftaran produk hingga manajemen tenaga kerja. Dengan pendekatan yang efisien, akurat, dan berfokus pada bisnis.
Penafian
Konten yang disediakan di situs web ini diterbitkan oleh PT. Bisnis Hub Asia (“Kami", atau "kita") hanya untuk tujuan informasi umum. Meskipun segala upaya telah dilakukan untuk memastikan keakuratan dan ketepatan waktu informasi yang disajikan, kami tidak memberikan pernyataan atau jaminan, baik tersurat maupun tersirat, mengenai kelengkapan, keakuratan, keandalan, kesesuaian, atau ketersediaan konten, produk, atau layanan apa pun yang dijelaskan di situs web ini. Segala ketergantungan pada informasi tersebut sepenuhnya merupakan risiko pengguna sendiri.
Kami adalah badan swasta dan independen dan adalah tidak berafiliasi dengan, diizinkan oleh, atau bertindak atas nama Pemerintah Republik Indonesia, kementerian, lembaga, atau perwakilan resmi yang ditunjuk. Situs web ini tidak bukan menyediakan, menawarkan, atau mempromosikan dokumen atau layanan resmi pemerintah, termasuk namun tidak terbatas pada:
Nomor Induk Berusaha (NIB);
Pengembalian atau potongan pajak;
Izin Tinggal atau otorisasi perjalanan elektronik;
Paspor atau dokumen terkait imigrasi lainnya.
Referensi apa pun terhadap layanan tersebut diberikan semata-mata untuk tujuan informasi umum dan tidak boleh ditafsirkan sebagai tawaran atau fasilitasi layanan resmi.
Kami berkomitmen untuk memastikan perlindungan data pribadi Anda sesuai dengan Undang-Undang Nomor 27 Tahun 2022 tentang Perlindungan Data PribadiSegala informasi pribadi yang dikumpulkan melalui situs web ini akan diproses untuk tujuan yang dijelaskan secara jelas dalam [Pernyataan Privasi] kami. Kami tidak menjual atau menyalahgunakan data pribadi dalam keadaan apa pun.
Dengan mengakses dan menggunakan situs web ini, Anda mengakui dan menyetujui ketentuan yang tercantum dalam Pernyataan Penyangkalan ini. Anda selanjutnya setuju untuk menggunakan situs web ini dan informasi yang diberikan secara bertanggung jawab dan sesuai dengan hukum dan peraturan yang berlaku.
Untuk informasi lebih lanjut atau pertanyaan mengenai Sanggahan ini, silakan hubungi kami melalui saluran yang disediakan di halaman Kontak kami.
Anda Mungkin Juga Menyukai
Tetap terinformasi dengan wawasan, panduan, dan artikel terbaru kami tentang menjalankan bisnis di Asia Tenggara.
Pajak & Akuntansi
Dokumentasi Penetapan Harga Transfer untuk Anak Perusahaan Multinasional di Indonesia: Persyaratan, Ambang Batas, dan Pembaruan Terkini
Daris Salam • 5 November 2026
Pajak & Akuntansi
Risiko Pendirian Usaha Tetap di Indonesia: Ketika Perusahaan Asing Anda Menjadi Kena Pajak Tanpa Entitas Lokal
Daris Salam • 20 Oktober 2026
Pajak & Akuntansi
Pengembalian Pajak Indonesia di Tahun 2026: Bagaimana CFO Memulihkan Kelebihan Pembayaran Pajak Berdasarkan PMK 28/2026
Daris Salam • 16 Oktober 2026