PPh 印尼房地产交易最终版:外国投资者完整指南
2026 年 3 月 16 日
•
阅读时间:10分钟

内容
印尼凭借其蓬勃发展的房地产行业长期以来吸引着外国资本,相关数据也持续印证着这一点。据印尼投资协调委员会(BKPM/BKPI)的数据显示,2024年印尼房地产行业的外国直接投资额达到31.2万亿印尼盾,预计2025年和2026年将继续增长(数据来源:https://www.bkpm.go.id)。然而,印尼房地产投资最常被误解的方面之一是…… PPh 最终版 (最终交易成本)运作方式,以及它如何直接影响外国公司的交易成本。.
与常规企业所得税不同,PPh Final 在交易发生时结算。它不以同样的方式纳入年度纳税申报流程,因此在印尼完成任何交易之前,了解其运作机制至关重要。.
PPh Final是什么?
PPh Final(最终所得税)是印尼针对特定类别收入的一种预扣税机制。缴纳后,即可完全履行纳税人就该特定收入应承担的所得税义务。该税款不能抵扣其他税项。.
这使其与常规企业所得税制度明显不同。在常规企业所得税制度中,公司收入直接计入年度纳税申报表,并可扣除相关费用。而PPh Final则以毛收入为基础计算,不进行任何扣除。这种简便性也带来了一定的弊端:无法通过成本分摊进行优化。.
| 印尼PPh最终版所涵盖的常见交易 |
| 土地和/或建筑物所有权的转移(出售、拍卖或授予) |
| 土地和建筑物的租金收入 |
| 建筑服务收入 |
| 来自特定金融工具的收入(利息、特定条件下的股息) |
| 某些政府采购合同 |
对于活跃于印尼房地产市场的外国公司和投资者而言,最重要的两类交易是房产转让和租金收入。这两类交易的税率和义务各不相同,因此交易结构至关重要。.
土地和建筑物转让最终方案:2.5% 利率
在印度尼西亚,当土地和/或建筑物的产权发生转移时,最终所得税税率为2.5%,税基为转移价值。该税率是根据以下规定制定和更新的: 2016年第34号政府条例 (PP No. 34/2016)
2.5% 的税率广泛适用于涉及土地和建筑物权利的买卖、授予和交换。这包括 Hak Milik(永久产权)、Hak Guna Bangunan(建造权)、Hak Guna Usaha(开发权)、Hak Pakai(使用权)、Hak Sewa(以权利转让形式存在的租赁权)以及拍卖销售。.
谁来承担税负?
这项义务由转让方承担,即卖方或放弃权利的一方。例如,在别墅交易中,如果印尼土地所有者或开发商将土地使用权转让给外国投资者的PT PMA(外资公司),则转让方有责任在公证处签署契约之前,向税务总局(DJP)缴纳2.5% PPh Final税款。.
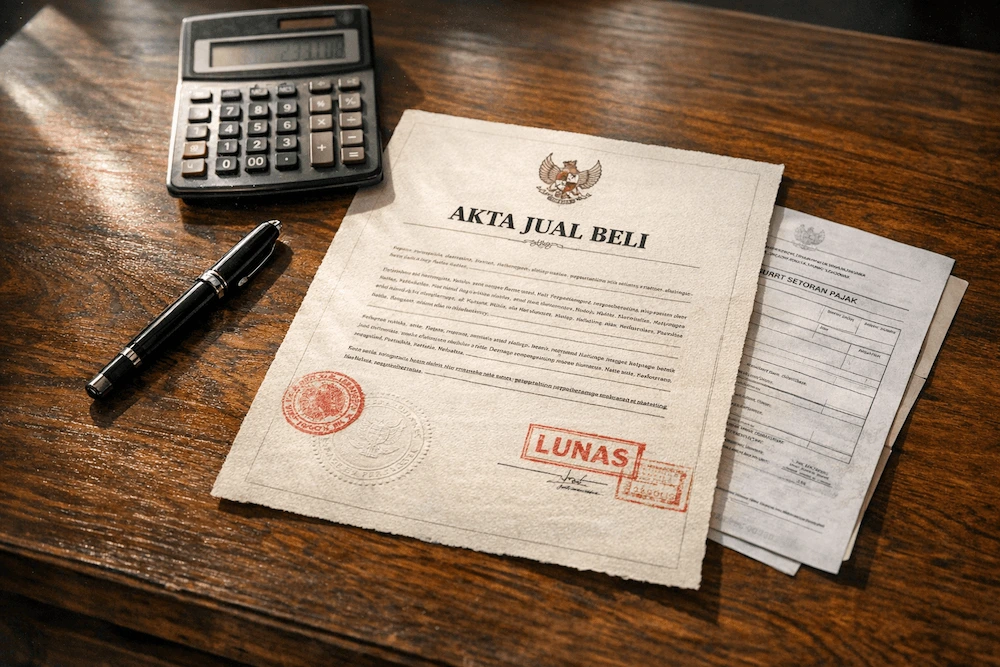
要点: 在提交PPh最终付款证明(SSP/Surat Setoran Pajak)之前,土地登记官(PPAT)无法签署产权转让契约(Akta Jual Beli或相关契约)。这是印尼所有房产转让交易都必须遵守的法律程序。.
| 专业提示在进入签字阶段之前,务必向转让方索取SSP(税务缴款单)和SSPD(地区税缴款单)的副本。如果无法提供这些文件,公证员/PPAT将无法合法地完成产权过户手续。. |
应税基数是如何计算的?
应税基数取两者中的较高者:一是约定的交易价格,二是NJOP(Nilai Jual Objek Pajak,即政府为征收土地和建筑物税而评估的房产价值)。DJP(菲律宾税务局)采用两者中较高者,以防止低估房产价值。.
对于在巴厘岛或其他房地产密集型地区收购别墅产权的外国公司而言,这意味着即使出于非税务原因,交易价格名义上较低,但如果最终的房产估值(PPh Final)高于净房产估值(NJOP),则仍需以此为基础进行计算。因此,强烈建议在确定交易价格前咨询持牌房产评估师和当地税务顾问。.
PPh 最终版《物业租赁收入》:10% 利率
在印度尼西亚出租土地或建筑物时,租金收入需缴纳10% PPh Final税率。该税率由1996年第29号政府条例(PP No. 29/1996)规定,并由2002年第5号政府条例进一步阐明(来源:https://jdih.kemenkeu.go.id)。该税率适用于租金总收入,且不允许扣除任何费用。.
在印尼经营的外国公司,其商业或住宅物业的租金收入必须申报,并于次月15日前缴纳最终版所得税申报表(PPh Final)。无论租金接收方是个人、本地公司,还是通过本地机构运营的外国实体,均须履行此项义务。.
预付租金和投资回报
对于参与房地产投资项目的外国投资者而言,这一点尤为重要。在某些别墅或度假村投资模式中,投资者需预先支付一笔款项,以换取有保障的年度收益或租金分成。印尼税务机关可能会将这笔预付款认定为预付租金收入,并适用《10% PPh Final》法规。.
近年来,道琼斯工业平均局(DJP)对这类安排的解读日益严格。账面上看似投资出资,但实际经济功能却相当于预付租金的款项,可能会被重新归类。这并非理论上的风险;一些投资者正是因为事先没有预料到租金收入的性质,才遭遇了意料之外的最终评估结果。.
| 专业提示如果您的商业模式涉及从印尼房产的使用中获得定期收益,请在资金转移前咨询税务顾问审核相关安排。股权收益和租金收入之间的差异可能会产生重大的税务影响。. |
源头扣留
当租户为商业实体(PT、PT PMA 或其他法人实体)时,通常由租户承担代扣代缴 10% PPh Final 税款的义务,租户必须从租金中扣除该税款并将其存入 DJP。房东收到净额。双方均须保留相关文件以备审计。.
个人租户通常没有义务代扣代缴,在这种情况下,业主必须自行缴纳最终版物业管理费(PPh Final)。在印尼租赁办公或商业空间的外国公司应在租赁协议中确认此项义务,以避免双重征税或漏缴税款。.
交易性质如何决定最终适用的PPh利率
对于外国公司而言,这或许是最具战略意义的部分。最终适用的房产税税率并非仅仅取决于房产本身,而是取决于交易的法律性质。即使涉及同一房产,两笔交易的税率也可能截然不同,这取决于协议的措辞。.
PPh最终利率比较:转让与租赁特征分析
| 方面 | 产权过户(2.5%) | 长期租赁/出租 (10%) |
| 税基 | 交易额/NJOP | 总租金收入 |
| 谁来付钱 | 卖方/转让方 | 房东/业主 |
| 扣留 | 由转账方直接支付 | 由租户扣留或由业主支付 |
| 关键法规 | PP No. 34/2016 | PP No. 29/1996,经 PP No. 5/2002 更新 |
| 合同司机 | 买卖契约/权利转让契约 | 租赁协议/许可协议措辞 |
情景A:产权转移(适用2.5%)
如果一家外国公司通过正式的权利转让获得巴厘岛别墅的Hak Pakai使用权,则该交易将被视为土地和建筑物转让。交易金额适用2.5% PPh Final标准,由印尼转让方支付。这通常意味着交易成本更低,且更易于预测。.
方案 B:长期租赁或许可协议(适用 10% 条款)
如果将同样的安排构建成别墅的长期租赁,并需支付一大笔预付款,则全部付款或其中与租金收入相关的部分可能需要缴纳10% PPh Final税。在30年的租赁期内,对于同一资产价值而言,2.5%和10%之间的计算差异相当大。.
为什么合同措辞是关键变量
DJP关注的是协议的经济实质,而不仅仅是其法律名称。一项授予独占、可转让、长期使用权(类似于所有权)的租赁协议,可能被重新定性为权利转让。反之,一项被标记为权利转让但保留了重要条件或复归权益的协议,可能被视为许可或租赁。.
这种“实质重于形式”方法的监管依据可在通函中找到。 SE-18/PJ.222/1996 以及丹麦税务局更广泛的审计指南。外国公司应注意,税务机关有权对看似旨在降低税率而无相应商业实质的安排进行重新分类。.
| 专业提示签署交易文件前,请务必请当地税务顾问和公共资产管理公司 (PPAT) 审核。一份从一开始就反映经济现实、措辞严谨的协议,远比一份事后需要向司法部解释的协议要安全得多。. |
外国公司的实际规划考虑因素
从一开始就构建正确的结构
在合同签署后或税务审计启动后重组房地产交易的成本几乎总是高于事先获得专业咨询的成本。对于外国公司而言,通过PT PMA(私人有限公司)运营的复杂性会加剧这一问题,因为所有权结构的每一层都涉及各自的税务问题。.
| 在印尼进行任何房产交易之前,关键规划清单 |
| 确认该交易的性质是权利转让还是租赁/租借安排。 |
| 确定转让方/出租方的身份并核实其税务合规情况 |
| 获取一份独立的NJOP评估报告,并将其与商定的交易价格进行比较。 |
| 与当地税务顾问审查协议草案,以确定最终的PPh风险敞口。 |
| 确认在任何租赁结构中,租户还是房东承担预扣税义务。 |
| 在签署任何公证契约之前,请先获取SSP文件。 |
| 请在法定期限内提交并缴纳PPh Final报告,以免受到处罚。 |
文档要求
印尼的税务合规高度依赖文件记录。就最终缴税而言,纳税人和交易对手都必须保留付款凭证、相关协议以及与印尼税务局 (DJP) 的所有往来函件。如果发生税务审计(自 2022 年《统一税务条例》或 UU HPP 实施税制改革以来,印尼税务局的审计力度有所加大),举证责任则由纳税人承担。.
2021年第7号税收法规协调法(UU HPP)对印尼的所得税体系进行了多项改革。虽然该法并未直接改变核心的财产税最终税率,但它更新了处罚机制和合规期限,这些措施影响到包括外资企业在内的所有纳税人。.
与当地税务顾问合作
印尼的税收制度由财政部下属的税务总局(Direktorat Jenderal Pajak,简称 DJP)负责管理。税务总局定期发布实施细则、通函和税务裁定,以完善法律的实际应用。其中许多文件没有英文版本。.
对于外国公司而言,与持有印尼税务局 (DJP) 颁发的有效执业证书(Surat Izin Praktek Konsultan Pajak 或 SIPKP)的印尼持牌税务顾问 (Konsultan Pajak) 合作,不仅是最佳实践,更是实实在在的必要之举。印尼的税法变化迅速,需要密切关注 DJP 的最新公告才能及时掌握最新动态。.
| 2025-2026年房地产及税收概况:关键数据点 |
| 印尼房地产行业的外国直接投资:2024 年为 31.2 万亿印尼盾(马来西亚和平委员会) |
| 印尼央行2025年税收目标:2189.3万亿印尼盾,反映出持续的执法重点(财政部) |
| 2024年,国家土地管理局(ATR/BPN)登记的房产交易超过120万笔。 |
| 截至2026年第一季度,第34/2016号公共政策条例仍是2.5%转让税的有效法规,暂无任何变更公告。 |
| UU HPP(第 7/2021 号法律)将逾期存款的罚息调整为参考利率 + 5-15%,取代了之前每月 2% 的固定罚息。 |
结论:结构决定一切
PPh Final并非可选项,对于在印尼房地产市场运营的外国公司而言,它是任何交易中必须首先考虑的税务问题之一。2.5%的产权转让税率和10%的租金收入税率并非简单的数字;它们反映了交易在法律和经济性质上的根本差异。.
好消息是,只要获得正确的建议并进行周密的架构设计,适用的税率并非随意确定。它取决于协议的设计方式、转让或授予的权利以及付款的性质。从一开始就做好这些准备,并借助当地专家的专业知识,是外国投资者在印尼进行税务筹划最有效的方式。.
Business Hub Asia 帮助您在印度尼西亚和东南亚地区建立、运营和发展您的业务。.
与专家交流常见问题
什么是PPh Final?它与印尼的常规企业所得税有何不同?
PPh Final 是一种最终预扣税,用于全额结算特定类型收入(例如房产转让和租金收入)的所得税负债。与印尼常规企业所得税(按扣除各项费用后的净应税收入计算)不同,PPh Final 适用于不允许扣除任何费用的总收入,并且不计入年度企业所得税申报表。.
在印度尼西亚,房产过户的最终付款(PPh Final)由谁负责?
转让义务由转让方承担,即卖方或放弃产权的一方。他们必须先向 DJP 缴纳 2.5% PPh Final 款项,公证员/PPAT 才能签署转让契约。实际上,这是一个严格的法律检查点:没有 SSP 付款证明,就无法签署契约。.
2.5% 的税率适用于所有类型的房产还是仅适用于特定类型的房产?
PP 第 34/2016 号规定的 2.5% 税率适用于土地和/或建筑权的转让,包括 Hak Milik、Hak Guna Bangunan、Hak Guna Usaha、Hak Pakai 以及通过拍卖转让的权利。它广泛适用于印度尼西亚大多数正式的财产转让交易。.
外国公司(PT PMA)可以作为产权交易的受让人吗?
是的,PT PMA可以获得某些类型的产权,最常见的是使用权(Hak Pakai)或建筑使用权(Hak Guna Bangunan),但需遵守适用的分区和土地使用法规。无论买方是本地企业还是外资企业,转让方的最终产权义务均保持不变。.
2.5% PPh Final 的应税基数是如何确定的?
应税基数为双方约定的交易价值与政府评估的房产价值(NJOP)两者中的较高者。这可以防止低估房产价值。即使双方出于合理的商业原因同意较低的价格,如果NJOP更高,则最终的房产价格仍将以NJOP为基准进行计算。.
长期租赁何时适用 10% 租金 PPh Final 而不是 2.5% 转让费率?
决定性因素在于该安排的经济和法律实质。如果协议转让了可识别的财产权(例如,使用权),则适用《2.5%》条款。如果协议授予财产使用权而未转让可识别的权利,尤其是在涉及定期或预付租金的情况下,则更可能适用《10%》租赁最终条款。合同措辞和所授予权利的性质至关重要。.
房东还是租户应该扣缴租金收入的 10% PPh Final 税款?
如果承租人是商业实体(包括PT PMA或其他法人实体),则承租人须从租金中扣缴10% PPh Final税款并存入税务局(DJP)。如果承租人是个人,则出租人须自行缴纳该税款。租赁协议应明确规定此项义务。.
房地产项目的前期一次性投资回报是否受 PPh Final 的约束?
有可能。如果税务局将预付投资回报认定为预付租金收入,则10% PPh Final可能适用于全部金额或与租金相关的部分。这对于回报与房产使用或入住率挂钩的别墅投资计划尤为重要。强烈建议进行交易前税务审查。.
在印度尼西亚,逾期支付或不支付 PPh Final 费用会有什么处罚?
根据乌干达税务局(UU HPP)修订后的规定(第7/2021号法律),逾期缴纳税款的罚款将以财政部设定的参考利率为基础,并在此基础上加收5%至15个百分点,取代了之前每月固定2%的罚款。此外,乌干达税务局(DJP)也加大了审计力度,使得及时缴税比以往任何时候都更加重要。.
外国公司可以在哪里找到印尼关于房地产PPh Final的官方法规?
主要依据为:PP No. 34/2016(转让税率)和经PP No. 5/2002(租赁收入)更新的PP No. 29/1996,均可通过https://jdih.kemenkeu.go.id获取。DJP的主要门户网站https://pajak.go.id也发布与PPh Final合规相关的实施细则、通函和纳税人指南。.
联系我们的团队
请让我们知道我们如何协助您的公司成立或扩张。
自信地进入东南亚市场
亚洲商业中心随时准备帮助您了解印度尼西亚、越南和菲律宾的法规,涵盖从营业执照、产品注册到劳动力管理等各个方面。我们采用高效、准确且以业务为中心的方法。
免责声明
本网站提供的内容由 PT. Bisnis Hub Asia (“我们“, 或者 ”我们”)仅供一般参考之用。尽管我们已尽一切努力确保所提供信息的准确性和及时性,但我们不对本网站所述任何内容、产品或服务的完整性、准确性、可靠性、适用性或可用性作出任何明示或暗示的陈述或保证。任何依赖此类信息的风险均由用户自行承担。
我们是一家 私人、独立实体 并且 不隶属于, 授权, 或者 代表 印度尼西亚共和国政府、其各部委、机构或任何官方指定的代表。本网站不 不是 提供、提供或推广任何官方政府文件或服务,包括但不限于:
企业识别号(Nomor Induk Berusaha – NIB);
退税或返还;
居留许可或电子旅行授权;
护照或其他与移民相关的文件。
对此类服务的任何引用仅供一般参考,不应被视为官方服务的提供或便利。
我们致力于确保按照以下规定保护您的个人数据 2022年第27号《个人数据保护法》任何通过本网站收集的个人信息,都将按照我们[隐私声明]中明确规定的用途进行处理。在任何情况下,我们都不会出售或滥用个人信息。
访问并使用本网站,即表示您确认并同意本免责声明中所列的条款。您进一步同意以负责任的方式使用本网站及其所提供的信息,并遵守适用的法律法规。
如需了解有关本免责声明的更多信息或有任何疑问,请通过我们的联系页面提供的渠道与我们联系。