


PPhによるインドネシア不動産取引に関する最終報告書:外国人投資家のための完全ガイド
2026 年 3 月 16 日
•
10分で読めます

コンテンツ
インドネシアは長年にわたり、活況を呈する不動産セクターを通じて外国資本を惹きつけており、その数字はそれを裏付け続けている。インドネシア投資調整庁(BKPM/BKPI)によると、不動産セクターへの外国直接投資は2024年に31.2兆ルピアに達し、2025年と2026年も成長が続くと予測されている(出典:https://www.bkpm.go.id)。しかし、インドネシアの不動産投資で最も誤解されやすい側面の1つは、 PPh 最終 (Pajak Penghasilan Final) の仕組みと、それが外国企業の取引コストにどのように直接影響するかについて説明します。.
通常の法人所得税とは異なり、PPh Finalは取引時点で決済されます。そのため、年次税務申告サイクルに自動的に反映されるわけではなく、インドネシアで取引を行う前にその仕組みを理解しておくことが不可欠です。.
PPh Finalとは何ですか?
PPh Final(最終所得税)は、インドネシアにおいて特定の所得区分に適用される源泉徴収税制度です。納付が完了すると、その所得に対する納税者の所得税義務は完全に履行されたことになります。他の税金から控除したり、相殺したりすることはできません。.
これは、通常の法人所得税制度とは明確に異なります。通常の法人所得税制度では、収入は企業の年間税務申告書に計上され、控除可能な経費によって減額されます。PPh Finalは総収入に基づいて計算され、控除は適用されません。この簡素さにはトレードオフがあり、コスト配分による最適化の余地がありません。.
| インドネシアにおけるPPh最終規制の対象となる一般的な取引 |
| 土地および/または建物の所有権の移転(売却、競売、または譲渡) |
| 土地や建物からの賃貸収入 |
| 建設サービス収入 |
| 特定の金融商品からの収入(特定の条件下における利子、配当金) |
| 特定の政府調達契約 |
インドネシアの不動産事業に携わる外国企業や投資家にとって、最も重要なのは不動産譲渡と賃貸収入の2つのカテゴリーです。それぞれ税率や義務が異なるため、取引構造の設計が非常に重要になります。.
土地および建物の譲渡に関するPPh最終値:2.5%レート
インドネシアで土地および/または建物の所有権が移転される場合、移転価格に対して2.5%の最終所得税が適用されます。この税率は、以下のとおり設定および更新されました。 2016年政令第34号 (PP No. 34/2016)
2.5%の税率は、土地および建築権に関する売買、譲渡、交換に広く適用されます。これには、Hak Milik(自由保有権)、Hak Guna Bangunan(建築権)、Hak Guna Usaha(利用権)、Hak Pakai(使用権)、Hak Sewa(権利譲渡として構成された借地権)、および競売が含まれます。.
誰が税金を負担するのか?
義務は譲渡者、つまり売主または権利を放棄する当事者にあります。例えば、別荘取引の場合、インドネシアの土地所有者または開発業者が使用権を外国人投資家のPT PMA(外国所有会社)に譲渡する場合、譲渡者は公証役場で証書に署名する前に、2.5% PPh Finalを税務総局(DJP)に預託する責任があります。.
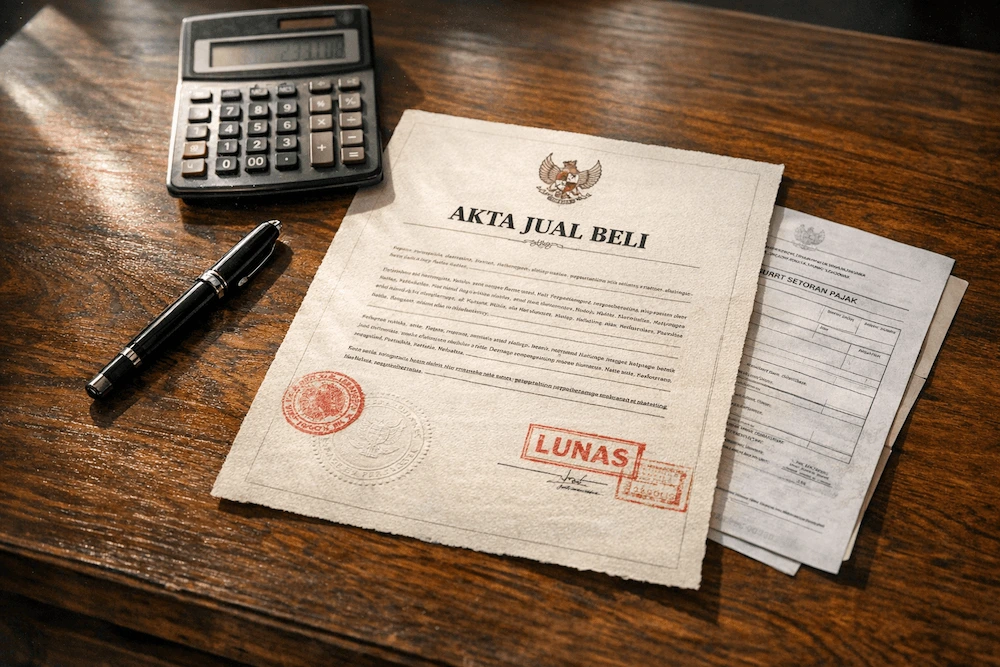
重要なポイント: 土地登記官(PPAT)は、PPh最終支払証明書(SSP/Surat Setoran Pajak)が提示されるまで、譲渡証書(Akta Jual Beliまたは関連証書)を作成することができません。これは、インドネシアにおけるすべての不動産譲渡取引に影響を与える法的チェックポイントです。.
| プロのヒント署名手続きに進む前に、必ず譲渡人からSSP(納税証明書)とSSPD(地方税納付証明書)のコピーを請求してください。これらの書類が提出されない場合、公証人/PPATは法的に譲渡証書を確定することができません。. |
課税標準額はどのように計算されますか?
課税基準額は、合意された取引価格と、土地・建物税の目的で政府が査定した不動産の評価額であるNJOP(Nilai Jual Objek Pajak)のうち、高い方の値となります。DJPは、過小評価を防ぐため、高い方の値を使用します。.
バリ島やその他の不動産密集地域で別荘の権利を取得する外国企業にとって、これは、非課税上の理由で名目上低価格で取引を構成した場合でも、PPh Final(不動産価格基準)がNJOP(不動産価格基準)よりも高い場合は、PPh FinalがNJOPに基づいて計算されることを意味します。取引価格に合意する前に、認可を受けた不動産鑑定士と現地の税務アドバイザーと協力することを強くお勧めします。.
不動産賃貸収入に関するPPh最終結果:10%レート
インドネシア国内の土地や建物を賃貸する場合、賃貸収入には10% PPh Finalの税率が課されます。この税率は、1996年政令第29号(PP No. 29/1996)によって定められ、2002年政令第5号でさらに明確化されています(出典:https://jdih.kemenkeu.go.id)。これは総賃貸収入に適用され、控除は一切認められません。.
インドネシアで事業を展開する外国企業は、商業用または居住用不動産の賃貸収入を報告し、翌月15日までにPPh Finalを納付しなければなりません。この義務は、賃料受領者が個人、現地企業、または現地組織を通じて事業を行う外国企業であるかどうかにかかわらず適用されます。.
前払い賃料と投資収益
不動産担保投資プログラムに参加する外国人投資家にとって、ここが特に重要なポイントとなります。一部のヴィラやリゾート投資スキームでは、投資家は保証された年間利回りまたは賃貸収入の一部と引き換えに、一括で前払い金を支払います。インドネシアの税務当局は、この前払い金を10% PPh Finalの対象となる前払い賃貸収入とみなす可能性があります。.
DJP(ドバイ投資保護局)によるこうした取り決めの解釈は、近年ますます厳格化している。書類上は投資拠出金のように見える支払いでも、経済的には賃料の前払いとして機能している場合、それに応じて再分類される可能性がある。これは理論上のリスクではなく、実際に複数の投資家が、賃料収入としての性質を事前に想定していなかったために、予期せぬPPh最終評価に直面している。.
| プロのヒントインドネシアの不動産利用から定期的な収益を得るビジネスモデルを採用している場合は、資金を送金する前に税務アドバイザーに契約内容を確認してもらうことをお勧めします。株式収益と賃貸収入の差額は、税務上大きな影響を与える可能性があります。. |
源泉徴収
テナントが事業体(PT、PT PMA、またはその他の法人)である場合、10% PPh Finalの源泉徴収義務は通常テナントにあり、テナントは賃料から源泉徴収額を差し引いてDJPに納付しなければなりません。家主は差し引いた金額を受け取ります。両当事者は監査のために関連書類を保管する必要があります。.
一般的に、個々のテナントは源泉徴収の義務を負わないため、不動産所有者がPPh Finalを自己納付する必要があります。インドネシアでオフィスや商業スペースを賃借する外国企業は、二重課税や法令遵守の不備を避けるため、賃貸借契約書にこの義務を明記しておくべきです。.
取引特性によって適用されるPPh最終レートが決定される仕組み
これは、外国企業にとっておそらく最も戦略的に重要な理解事項です。適用されるPPh Finalの税率は、単に不動産の種類に基づくものではなく、取引が法的にどのように分類されるかによって決まります。同じ不動産に関する2つの取引であっても、契約書の文言によって根本的に異なる税率が適用される可能性があります。.
PPh最終レート比較:移転とレンタル特性
| 側面 | 不動産譲渡(2.5%) | 長期リース/賃貸物件(10%) |
| 課税ベース | 取引金額 / NJOP | 総賃貸収入 |
| 誰が支払うのか | 売主/譲渡人 | 家主/不動産所有者 |
| 源泉徴収 | 送金者による直接支払い | テナントが差し引くか、オーナーが支払う |
| 主要規制 | PP No. 34/2016 | PP No. 29/1996、PP No. 5/2002で改訂 |
| 契約ドライバー | 売買証書/権利譲渡証書 | 賃貸借契約書/ライセンス契約書の文言 |
シナリオA:財産権の移転(2.5%が適用)
外国企業がバリ島の別荘に対する使用権(Hak Pakai)を正式な権利譲渡によって取得する場合、その取引は土地・建物譲渡として扱われます。取引額に対して2.5% PPh Finalが適用され、インドネシア側の譲渡者が支払います。これは一般的に、取引全体のコストがより予測しやすく、低くなります。.
シナリオB:長期リース契約またはライセンス契約(10%が適用)
同様の取り決めが、多額の頭金を伴う別荘の長期リースとして構成されている場合、支払総額または賃貸収入に相当する部分が10% PPh Finalの対象となる可能性があります。30年間のリース期間では、同じ資産価値における2.5%と10%の算術的な差は相当なものとなります。.
契約書の文言が重要な変数となる理由
DJPは、契約の法的名称だけでなく、その経済的実質を重視する。所有権に類似した排他的、譲渡可能、長期の使用権を付与するリース契約は、権利移転として再分類される可能性がある。逆に、重要な条件や復帰権を保持する権利移転と称される契約は、ライセンス契約または賃貸借契約として扱われる可能性がある。.
この実質優先のアプローチの規制上の根拠は、回覧文書に記載されています。 SE-18/PJ.222/1996 また、DJPのより広範な監査ガイドラインも参照してください。外国企業は、税務当局が、実質的な商業活動を伴わずに税率を下げる目的で構築されたと思われる取引を再分類する権限を有していることを認識しておく必要があります。.
| プロのヒント署名する前に、取引書類を地元の税務コンサルタントとPPAT(個人事業主税務専門家)に確認してもらいましょう。最初から経済状況を反映した適切に作成された契約書は、後からDJP(税務当局)に説明が必要となる契約書よりもはるかに安全です。. |
外国企業のための実務的な計画上の考慮事項
初日から正しい構造を構築する
契約締結後、あるいは税務調査開始後に不動産取引を再構築するコストは、事前に適切なアドバイスを受けるコストよりもほぼ常に高くなります。外国企業の場合、PT PMA(Personal Transfer Agency:.
| インドネシアでの不動産取引を行う前に必ず行うべき重要な計画チェックリスト |
| 当該取引が権利譲渡に該当するか、賃貸借契約に該当するかを確認してください。 |
| 譲渡者/家主が誰であるかを特定し、その納税状況を確認する。 |
| 独立したNJOP評価を取得し、合意された取引価格と比較してください。 |
| PPh Final のリスクを特定するために、現地の税務アドバイザーと契約書の草案を確認してください。 |
| 賃貸契約の形態に関わらず、源泉徴収義務を負うのが借主か貸主かを確認してください。 |
| 公証証書に署名する前に、SSPの書類を入手してください。 |
| 罰則を避けるため、法定期限内にPPh Finalを提出・納付してください。 |
文書要件
インドネシアの税務コンプライアンスは、文書化に大きく依存しています。PPh Finalの目的上、納税者と納税相手の両方が、納税の証拠、根拠となる契約書、およびDJPとのやり取りを保管する必要があります。税務調査(DJPは、2022年の税制改革イニシアチブであるUndang-Unang Harmonisasi Peraturan Perpajakan(UU HPP)以降、より積極的に実施しています)の場合、立証責任は納税者にあります。.
UU HPP(2021年税制調和法第7号)は、インドネシアの所得税制度にいくつかの変更をもたらしました。不動産に対する基本税率(PPh Final)を直接変更するものではありませんでしたが、外国企業を含むすべての納税者に影響を与える罰則体系と納税期限を更新しました。.
地元の税務アドバイザーと協力する
インドネシアの税制は、財務省傘下の税務総局(Direktorat Jenderal Pajak、略称DJP)によって管理されています。DJPは、法律の実際の適用方法を具体化する施行規則、通達、税務裁定を定期的に発行しています。これらの多くは英語で広く入手できるものではありません。.
外国企業にとって、インドネシア税務局(DJP)から有効な実務証明書(Surat Izin Praktek Konsultan Pajak、略称SIPKP)を取得している、認可を受けたインドネシア税務コンサルタント(Konsultan Pajak)と提携することは、単なるベストプラクティスではなく、実務上不可欠です。インドネシアの税制は比較的短期間で変更される可能性があり、最新の情報を把握するには、DJPの発行する情報を常に監視する必要があります。.
| 2025~2026年の不動産・税制情勢:主要データポイント |
| インドネシアの不動産セクターへのFDI:2024年には31.2兆ルピア(BKPM) |
| DJPの2025年の税収目標:2,189.3兆ルピア、継続的な執行重視を反映(財務省) |
| 2024年には、国家土地庁(ATR/BPN)に登録された不動産取引件数は120万件を超えました。 |
| PP No. 34/2016は、2.5%譲渡税に関する現行の規制であり、2026年第1四半期時点では変更は発表されていません。 |
| UU HPP(法律第7/2021号)は、延滞預金に対する固定月額2%のペナルティを、基準利率+5-15%に改定した。 |
結論:構造こそすべて
PPh Finalは任意ではなく、インドネシアの不動産市場で事業を展開する外国企業にとって、あらゆる取引において最初に検討すべき税務上の考慮事項の一つです。不動産権移転に対する2.5%の税率と賃貸収入に対する10%の税率は、単なる数字ではなく、取引の法的および経済的な性質が根本的に異なることを反映しています。.
朗報は、適切なアドバイスと綿密な構成があれば、適用される税率は恣意的なものではないということです。税率は、契約内容、譲渡または付与される権利、そして支払いの性質によって決まります。現地の専門知識に支えられ、最初から正しい税率を設定することが、インドネシアにおける外国人投資家にとって最も効果的な税務計画となります。.
記事執筆者
ファフリ・ラマンダ・プトラ
ファリ・ラマンダ・プトラは、インドネシアの規制関連業務において10年以上の専門知識を持つ一流の法律コンサルタントです。彼は、多国籍企業の複雑なライセンス取得とコンプライアンスを支援し、円滑な事業運営の成功を確実なものにすることを専門としています。.
ビジネスハブアジアは、インドネシアおよび東南アジアにおけるビジネスの設立、運営、成長を支援します。.
専門家に相談するよくある質問
PPh Finalとは何ですか?また、インドネシアの通常の法人所得税とはどのように異なりますか?
PPh Finalは、不動産譲渡や賃貸収入など、特定の種類の所得に対する所得税の納税義務を完全に清算する最終源泉徴収税です。通常のインドネシア法人所得税(控除後の課税所得に基づいて計算される)とは異なり、PPh Finalは控除が認められない総所得に対して適用され、年次法人税申告書には反映されません。.
インドネシアにおける不動産譲渡の際のPPh Final(最終支払手数料)の支払いは誰が担当するのですか?
義務は譲渡人、つまり売主または所有権を放棄する当事者に課せられます。譲渡人は、公証人/PPATが譲渡証書を作成する前に、DJPに2.5% PPh Finalを預託しなければなりません。実際には、これは厳格な法的チェックポイントです。SSPの支払い証明がなければ、証書に署名することはできません。.
2.5%という料率は、すべての不動産タイプに適用されるのですか、それとも特定の権利にのみ適用されるのですか?
PP No. 34/2016 に基づく 2.5% レートは、ハク・ミリク、ハク・グナ・バングナン、ハク・グナ・ウサハ、ハク・パカイを含む土地および/または建物の権利の譲渡、および競売を通じて譲渡された権利に適用されます。これは、インドネシアにおけるほとんどの正式な不動産譲渡取引に広く適用されます。.
外国企業(PT PMA)は、財産権取引における譲受人となることができますか?
はい、PT PMAは、適用されるゾーニングおよび土地利用規制に従い、最も一般的な権利である使用権(Hak Pakai)または建築権(Hak Guna Bangunan)といった特定の種類の財産権を取得できます。譲渡者のPPh Final義務は、買主が国内企業か外国企業かに関わらず変わりません。.
2.5% PPh Finalの課税標準はどのように決定されますか?
課税基準額は、合意された取引価格とNJOP(政府評価による不動産価格)のうち高い方となります。これにより、過小評価を防ぎます。たとえ当事者が正当な商業上の理由で低い価格に合意した場合でも、NJOPの方が高い場合は、PPh Final(不動産価格最終値)はNJOPに基づいて計算されます。.
長期リース契約は、いつから2.5%の移転レートではなく、10%の賃料PPh最終レートの適用を受けるようになるのでしょうか?
決定的な要素は、契約の経済的および法的実質です。契約が認識可能な財産権(例えば、使用権)を移転する場合、2.5%が適用されます。契約が認識可能な権利を移転することなく財産の使用を許諾する場合、特に定期的な支払いまたは前払いの賃貸料のような支払いを伴う場合は、10%賃貸料PPh Finalが適用される可能性が高くなります。契約の文言と許諾される権利の性質が重要です。.
賃貸収入に対する10% PPh Finalを源泉徴収しなければならないのは、家主ですか、それとも借主ですか?
テナントが法人(PT PMAやその他の法人を含む)である場合、テナントは賃料から10% PPh Finalを源泉徴収し、DJPに納付する必要があります。テナントが個人の場合、家主が自ら税金を納付しなければなりません。賃貸借契約書には、この義務を明確に記載する必要があります。.
不動産プロジェクトからの一括前払い投資収益は、PPh Finalの対象となりますか?
可能性としてはあり得ます。DJPが前払い投資収益を前払い賃貸収入とみなした場合、10% PPh Finalが全額または賃貸収入に帰属する部分に適用される可能性があります。これは、収益が物件の使用状況や入居率に連動する別荘投資スキームにおいて特に重要です。取引前の税務レビューを強くお勧めします。.
インドネシアにおけるPPh Finalの支払い遅延または未払いに対する罰則は何ですか?
UU HPP(法律第7/2021号)によって導入された改正規則では、納税遅延に対する罰金は、財務省が定める基準利率に5~15パーセントポイントを加算した利率に基づいて計算され、従来の月額2%の定額罰金に代わるものとなっています。また、DJP(税務当局)は監査活動を強化しており、期限内の納税遵守がこれまで以上に重要になっています。.
外国企業は、不動産に関するPPh Finalのインドネシア公式規制をどこで入手できますか?
主な情報源は、PP No. 34/2016(譲渡税率)およびPP No. 29/1996(PP No. 5/2002により更新)(賃貸収入)であり、いずれもhttps://jdih.kemenkeu.go.idで入手可能です。DJPのメインポータル(https://pajak.go.id)では、PPh Finalの遵守に関連する実施規則、通達、納税者向けガイダンスも公開されています。.
私たちのチームに連絡してください
弊社が貴社の会社設立や拡大にどのように貢献できるかお知らせください。
自信を持って東南アジア市場への参入を始めましょう
Business Hub Asiaは、事業ライセンスや製品登録から従業員管理まで、インドネシア、ベトナム、フィリピンの規制遵守をお手伝いします。効率的で正確、そしてビジネス重視のアプローチでサポートいたします。
免責事項
このウェブサイトで提供されるコンテンツは、 PT. ビジネスハブアジア (“「“私たちは"、 または "私たち(以下「本サイト」といいます)は、一般的な情報提供のみを目的としています。掲載情報の正確性と最新性を確保するため、当社はあらゆる努力を払っておりますが、本サイトに掲載されているコンテンツ、製品、またはサービスの完全性、正確性、信頼性、適合性、または可用性について、明示的または黙示的を問わず、いかなる表明または保証も行いません。当該情報への依拠は、ユーザーご自身の責任において行っていただきますようお願いいたします。
私たちは 民間の独立団体 そして 提携関係にない, 承認者、 または 代理として行動する インドネシア共和国政府、その省庁、機関、または公式に任命された代表者。本ウェブサイトは ない 以下を含むがこれに限定されない、政府の公式文書またはサービスを提供、提供、または宣伝すること:
企業識別番号 (Nomor Induk Berusaha – NIB);
税金の還付または払い戻し。
滞在許可証または電子渡航認証。
パスポートまたはその他の入国関連書類。
かかるサービスへの言及は、一般的な情報提供のみを目的としており、公式サービスの提供または促進として解釈されるべきではありません。
当社は、お客様の個人情報を以下のとおり保護することに尽力しております。 2022年個人情報保護法第27号当ウェブサイトを通じて収集された個人情報は、[プライバシーステートメント]に明記されている目的のために処理されます。いかなる状況においても、個人データを販売または悪用することはありません。
本ウェブサイトにアクセスし、本ウェブサイトを利用することにより、お客様は本免責事項に定められた条件を承認し、同意するものとします。また、お客様は本ウェブサイトおよび提供される情報を、適用される法令を遵守し、責任を持って利用することに同意するものとします。
この免責事項に関する詳しい情報やご質問については、お問い合わせページに記載されているチャネルを通じて当社までご連絡ください。
あなたも気に入るかもしれない
東南アジアでのビジネスに関する最新の洞察、ガイド、記事で最新情報を入手してください。
税務・会計
インドネシアにおける多国籍企業の子会社向け移転価格文書化:要件、基準値、および最新情報
ダリス・サラム • 2026年11月5日
会社設立、税務・会計
香港が東南アジア投資家にとって地域的な持ち株拠点として機能する理由

イング。 Michal Wasserbauer、Ph.D.、CPA (オーストラリア) • 2026 年 11 月 3 日
税務・会計
インドネシアにおける恒久的施設リスク:現地法人を持たない外国企業が課税対象となる場合
ダリス・サラム • 2026年10月20日