


インドネシアの税務コンプライアンスを乗り切る: PMK No. 112 Tahun 2025 の詳細
2026 年 1 月 23 日
•
4分で読めます

コンテンツ
2026年にインドネシア市場に参入することは、大きな成長の可能性を秘めていますが、進化する規制を注意深く監視する必要があります。インドネシア政府は最近、 PMK第112号 2025年, これは、二重課税防止条約(P3B)の実施に関する画期的な規制である。この動きは、国家が国境を越えた取引を監視する方法における大きな転換点を示している。.
インドネシアにおける税務コンプライアンスの維持は、もはや単に期限内に書類を提出するだけではありません。あらゆる取引の経済的実質を証明することが求められます。外国人投資家にとって、こうした細かな点を理解することが、事業の成功と予期せぬ法的障害との分かれ目となります。
2026年にCoretaxが完全導入
2026年1月現在、インドネシアの税務システムは完全なデジタル化を遂げています。従来のDJPオンラインポータルは正式に廃止されました。今後は、すべての納税者がすべての事務手続きにおいて「フルコアタックス」システムを利用する必要があります。このシステムは、報告、納税、データ検証を一つの統合プラットフォームに集約しています。
このデジタル化への移行により、インドネシアの税務申告はより透明性の高いものになった一方で、より厳格な手続きが求められるようになった。システムは現在、税金請求書と源泉徴収領収書のリアルタイム検証を実行している。企業は、即座に問題が発覚しないよう、自社の会計システムがこの新たな国家インフラと完全に同期していることを確認する必要がある。
PMK No.112 タフン 2025 とは何ですか?
2025年財務大臣規則第112号は、租税条約の恩恵に関する新たなロードマップとなるものです。この規則は、従来の枠組みに取って代わり、法的確実性を高めるとともに、脱税に利用される抜け穴を塞ぐものです。この規則は、特に外国納税者(WPLN)が既存の条約に基づく租税免除を請求する方法に焦点を当てています。.
このアップデートは、 インドネシアの法人税 基準。政府は、税制優遇措置が実務を行っている正当な事業体のみに適用されるよう確保することを目指しています。単なる書類手続きから「形式より実質」のアプローチへと移行しています。.
関連している: PMK 111 2025が企業向けSP2DK規制を再定義する理由
「自動」免税ステータスの終了
PMK 112/2025における最も重要な改訂点の一つは、恒久的施設(BUT)の地位に関するものです。これまで、多くの駐在員事務所(RO)は、その活動が純粋に「準備的」または「補助的」であると主張し、目立たないように運営されていました。そのため、多くの場合、現地で所得税をほとんど、あるいは全く納めていません。.
2026年の規則では、これらの分類は自動的に適用されるものではなくなりました。駐在員事務所が積極的にマーケティング活動、顧客データ収集、またはリード獲得活動を行っている場合、税務署は当該事務所を課税対象事業体とみなす可能性があります。この変更により、現在の事業構造を見直すために、専門的な税務コンプライアンスサービスを利用することの重要性が高まります。
新しいDGTフォームと用語の変更
この規則の施行に伴い、DGT様式(Surat Keterangan Domisili)も改訂されます。様式はより簡潔になり、実質的所有者(BO)に関する質問と実体に関する質問が1つのセクション(パートV)に統合されました。特に注目すべきは、用語が国際基準に合わせて変更されたことです。.
以前は「国」と呼ばれていたものが、現在は「国/管轄区域」となっています。さらに、「SKD SPDN」は「SKD WPDN」と呼ばれるようになりました。これらの細かな変更は、正確な申告を行う上で非常に重要です。これらの要件に対応するには、ジャカルタの税務コンサルティングの複雑さを理解している現地のパートナーが必要です。
反分断と密接な関係のある人々
租税条約の濫用を防止するため、PMK 112/2025は厳格な細分化防止規則を導入します。外国企業は、恒久的施設(PE)の要件である「期間テスト」の基準を満たすために、プロジェクトをより小規模な契約に分割することができなくなります。また、「密接な関連者」によるプロジェクトの期間は、今後は通算されます。.
これは、関連会社2社が同じ現場で作業する場合、その作業時間が合算されることを意味します。この方針により、プロジェクトの経済的な実態が公平に課税されることが保証されます。こうした集計ルールを理解することは、多国籍企業グループにとって、現代のインドネシアにおける税務コンプライアンスの要となります。
変化の中の機会
この規制はより厳格な監督をもたらす一方で、法令を遵守する企業にとってより明確な道筋も提供します。新しいガイドラインに従うことで、外国企業はより強力な法的保護と、より予測可能な税制環境を獲得できます。この安定性は、2026年の長期的な資本計画と投資家の信頼にとって不可欠です。.
積極的なコンプライアンスは競争上の優位性にもなり得ます。これらのルールを早期に習得することで、企業は突然の税務監査に伴う「非常事態」を回避できます。これらの慣行を業務に組み込むことで、 会計・税務サービス あなたの財務健全性が損なわれないことを保証します。.
BusinessHubAsiaがどのようにサポートできるか
事業運営と並行して国際租税条約を管理するのは大変な作業です。BusinessHubAsiaは、こうした規制をストレスなく乗り越えるために必要な現地の専門知識を提供します。PMK 112/2025のような複雑な法律を、実用的なビジネス手順へと落とし込むお手伝いをいたします。.
当チームはジャカルタにおける税務コンサルティングを専門としており、DGTフォームの作成から本格的な実体監査まで、あらゆるサービスを提供しています。お客様のインドネシア法人税に関する義務を確実に履行しつつ、国際条約に基づきお客様が享受できるメリットを最大限に引き出すお手伝いをいたします。
終わりに
インドネシアの税務コンプライアンスを取り巻く状況は、より透明性が高く実質的な未来へと進化しています。2025年政令第112号は、政府が人為的な税制構造よりも実質的な投資を重視していることを明確に示しています。こうした変化を今受け入れることで、貴社は持続的な成功に向けて有利な立場を築くことができます。
2026年の税制改革の複雑さに事業成長を阻まれてはなりません。今すぐBusinessHubAsiaにご相談ください。インドネシアにおける貴社の事業の未来を確かなものにいたします。.
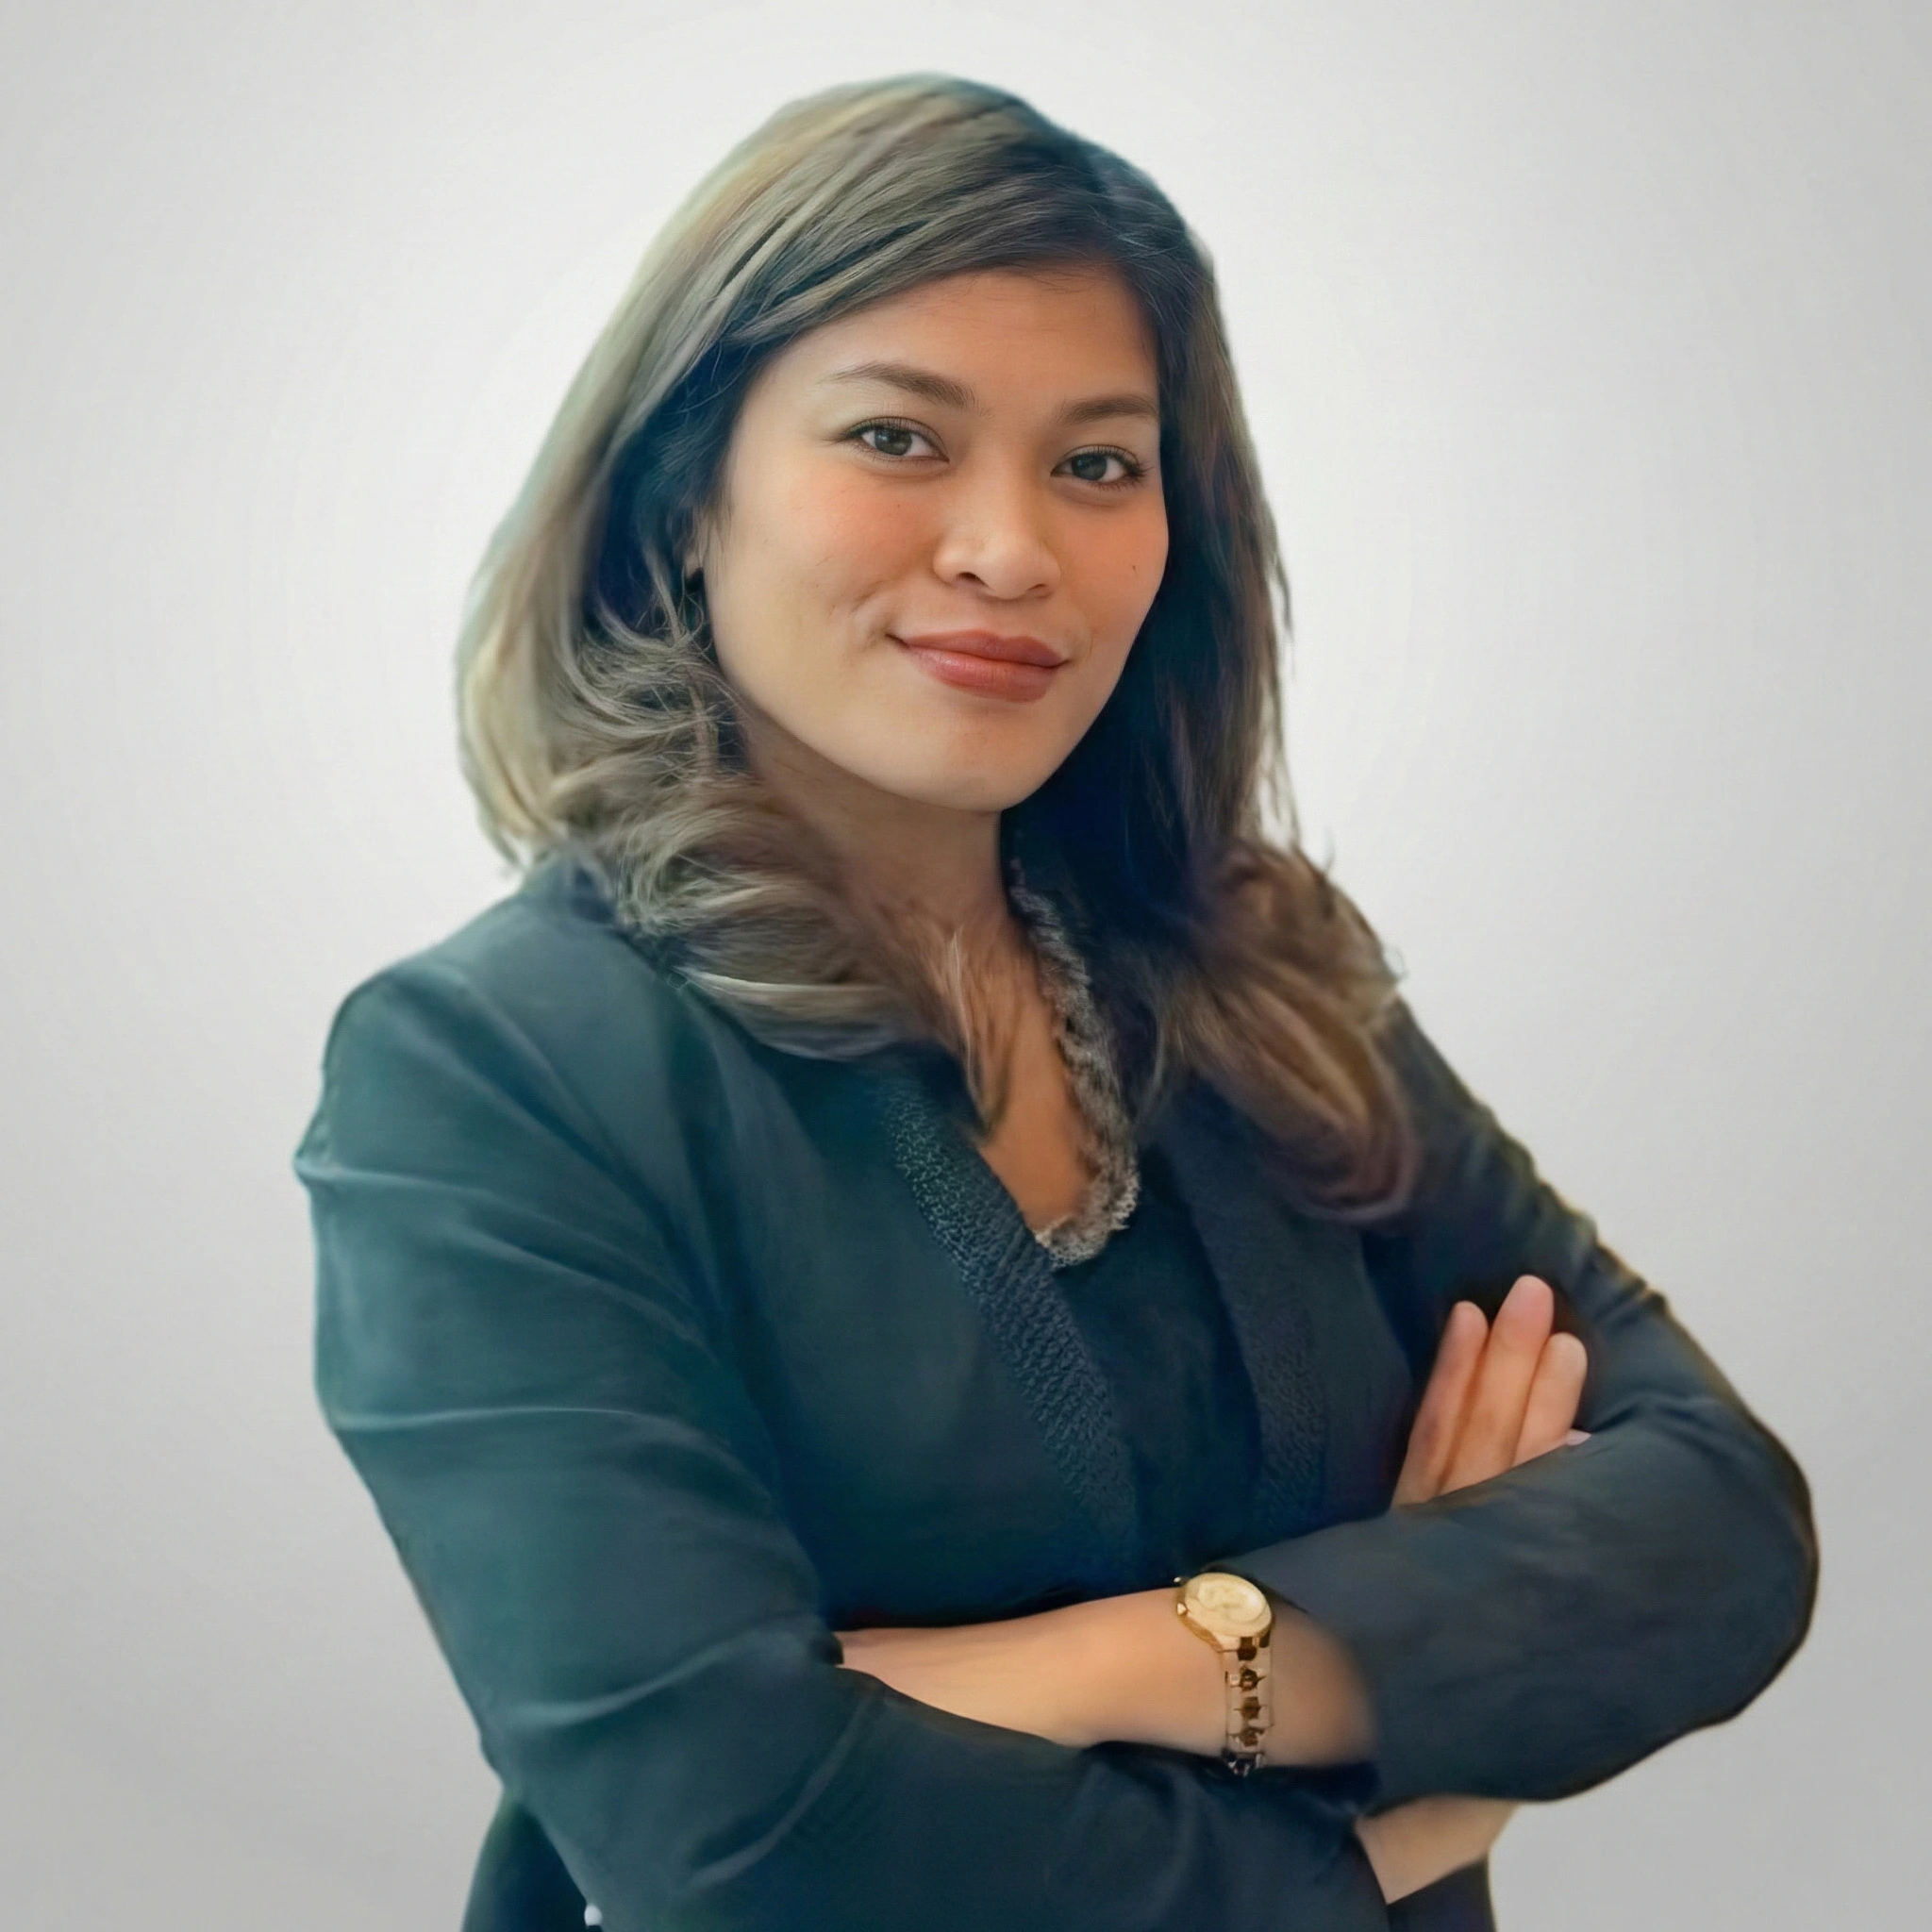
ヌルミアは、東南アジアで15年以上の経験を持つ企業サービス専門家です。Cekindoの共同創設者であり、InCorp Indonesiaの元COOでもあり、現在はBusiness Hub Asiaの地域事業を率い、ライセンス取得、コンプライアンス、そして成長を通して企業を支援しています。.
ビジネスハブアジアは、インドネシアおよび東南アジアにおけるビジネスの設立、運営、成長を支援します。.
専門家に相談するよくある質問
Coretax システムはいつ完全に運用可能になりましたか?
2026年1月1日より、Coretaxシステムがすべての税務行政活動の唯一のプラットフォームとなりました。.
PMK 112/2025 における「密接な関係のある人物」とは何ですか?
これは、一方が他方を支配するか、または両方が共通の支配下にある団体または個人を指し、通常は所有権のしきい値が 50% を超えます。.
古い DGT フォームは 2026 年でも有効ですか?
いいえ、2026 年 1 月から始まる課税期間には、PMK 112/2025 で導入された新しい形式を使用する必要があります。.
私の RO が恒久的施設 (BUT) とみなされた場合はどうなりますか?
RO は完全な納税主体として扱われるため、インドネシア源泉の所得に対する法人所得税を申告し、納付する必要があります。.
監査中でも租税条約の特典を申請できますか?
はい、PMK 112/2025 では、税務監査または異議申し立て手続き中に DGT フォームが提出され、権利が証明されれば、WPLN は引き続き特典を享受できることが確認されています。.
私たちのチームに連絡してください
弊社が貴社の会社設立や拡大にどのように貢献できるかお知らせください。
自信を持って東南アジア市場への参入を始めましょう
Business Hub Asiaは、事業ライセンスや製品登録から従業員管理まで、インドネシア、ベトナム、フィリピンの規制遵守をお手伝いします。効率的で正確、そしてビジネス重視のアプローチでサポートいたします。
免責事項
このウェブサイトで提供されるコンテンツは、 PT. ビジネスハブアジア (“「“私たちは"、 または "私たち(以下「本サイト」といいます)は、一般的な情報提供のみを目的としています。掲載情報の正確性と最新性を確保するため、当社はあらゆる努力を払っておりますが、本サイトに掲載されているコンテンツ、製品、またはサービスの完全性、正確性、信頼性、適合性、または可用性について、明示的または黙示的を問わず、いかなる表明または保証も行いません。当該情報への依拠は、ユーザーご自身の責任において行っていただきますようお願いいたします。
私たちは 民間の独立団体 そして 提携関係にない, 承認者、 または 代理として行動する インドネシア共和国政府、その省庁、機関、または公式に任命された代表者。本ウェブサイトは ない 以下を含むがこれに限定されない、政府の公式文書またはサービスを提供、提供、または宣伝すること:
企業識別番号 (Nomor Induk Berusaha – NIB);
税金の還付または払い戻し。
滞在許可証または電子渡航認証。
パスポートまたはその他の入国関連書類。
かかるサービスへの言及は、一般的な情報提供のみを目的としており、公式サービスの提供または促進として解釈されるべきではありません。
当社は、お客様の個人情報を以下のとおり保護することに尽力しております。 2022年個人情報保護法第27号当ウェブサイトを通じて収集された個人情報は、[プライバシーステートメント]に明記されている目的のために処理されます。いかなる状況においても、個人データを販売または悪用することはありません。
本ウェブサイトにアクセスし、本ウェブサイトを利用することにより、お客様は本免責事項に定められた条件を承認し、同意するものとします。また、お客様は本ウェブサイトおよび提供される情報を、適用される法令を遵守し、責任を持って利用することに同意するものとします。
この免責事項に関する詳しい情報やご質問については、お問い合わせページに記載されているチャネルを通じて当社までご連絡ください。
あなたも気に入るかもしれない
東南アジアでのビジネスに関する最新の洞察、ガイド、記事で最新情報を入手してください。
税務・会計
インドネシアにおける多国籍企業の子会社向け移転価格文書化:要件、基準値、および最新情報
ダリス・サラム • 2026年11月5日
会社設立、税務・会計
香港が東南アジア投資家にとって地域的な持ち株拠点として機能する理由

ビジネスハブアジア • 2026年11月3日
ニュースと最新情報
インドネシアの税金ペナルティ軽減措置2026:新たな制度について解説
ダリス・サラム • 2026年10月27日