


インドネシアの税金過払い還付:外国企業が知っておくべき2026年の規則
2026 年 4 月 15 日
•
9分で読めます
コンテンツ
インドネシアで企業の年間納税申告を行い、明らかな過払い残高を確認し、その還付金を受け取ろうと計画したところ、過払い金は還付されないという公式通知を受け取ったと想像してみてください。これは、インドネシア税務総局(DGT)の最新の通達により、多くの納税者にとって現実のものとなっています。インドネシアで事業を展開する外国企業にとって、インドネシアの税金過払い金の還付に関する規則を理解することは、もはや選択肢ではなく、コンプライアンス上の必須事項となっています。.
によると デティック・ファイナンス, 税務総局の新規則(No. PER-03/PJ/20262026年3月16日発効のこの規則は、税金の過払いに関する基準を明確にするものです。この規則は、年間納税申告書(SPT)における過払いが、真の過払いとみなされる場合とそうでない場合を正確に定義しています。.
インドネシアで事業を展開する外国人投資家、輸出業者、企業にとって、この規制の詳細を把握することは、税務リスクを管理し、予期せぬ事態を回避するために不可欠です。.
PER-03/PJ/2026とは何か、そしてなぜそれが重要なのか
PER-03/PJ/2026、正式名称 Peraturan Direktur Jenderal Pajak Nomor PER-03/PJ/2026 tentang Tata Cara Penyampaian、Penerimaan dan Pengolahan Surat Pemberitahuan (税務総局長による年間納税通知書の伝達、受領、処理の手続きに関する規則)は、SPT提出書類が税務当局によってどのように伝達、受領、処理されるかの全プロセスを規定しています。.
この規制が特に重要なのは第22条であり、SPT(納税申告書)に記載された過払い金が真の過払い金ではないとみなされる明確な条件が規定されている点である。つまり、納税申告書の残高がプラスであっても、インドネシアの税務当局への還付請求や返還請求が自動的に発生するわけではない。.
PT PMA(Penanaman Modal Asing、外国直接投資会社)、駐在員事務所(KPPA)、またはインドネシアで合法的に登録されたその他の法人として事業を営む外国企業にとって、この展開はキャッシュフロー計画と税務戦略に重大な影響を及ぼします。.
インドネシアの税金過払い還付に関する新規則の内容
PER-03/PJ/2026の第22条に基づき、DGTは、 インドネシアの税金過払い還付 この仕組みは適用されません。これらの状況は特殊なケースではなく、企業が積極的に回避しなければならない、日常的なSPT申告における一般的な事象を反映しています。.
DGTシステムの丸め誤差による過払い
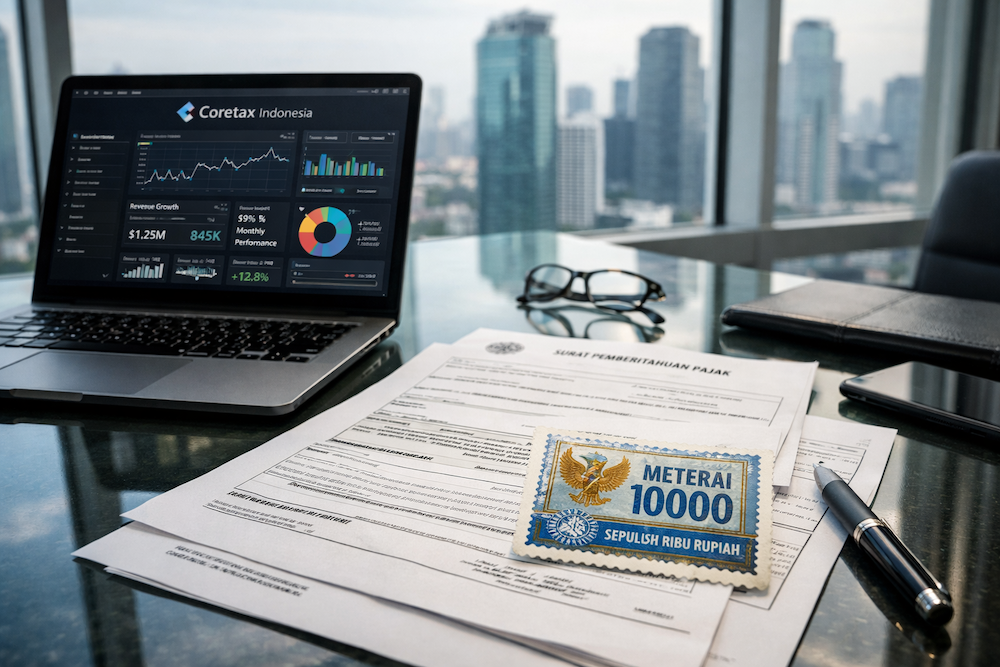
SPT(特別納税通知書)における過払い額が、DGT(フランス税務総局)のデジタル税務管理プラットフォームであるCoretaxシステムにおける端数処理の差異のみに起因する場合、その過払いは真の過払いではなく、技術的な不一致として扱われます。このような差異は事務的なものであり、返還手続きの対象から明確に除外されます。.
政府負担所得税(PPh DTP)
見かけ上の剰余金が、政府がPajak Penghasilan Ditanggung Pemerintah(PPh DTP)と呼ばれる優遇措置を通じて既に負担した所得税に関連するものである場合、納税者はそれを還付として請求することはできません。納税者がこの税金部分を自己資金から直接支払っていないため、返還請求の正当な根拠がないからです。.
SPT準備におけるエラー
この規則では、納税申告書の作成において、過払いの誤解を招くような特定の誤りを明確に指摘しています。これには以下が含まれます。
- PPh第21条(従業員所得税)の金額が、給与から実際に源泉徴収された税額と比較して誤って報告されている。
- 税額控除を申請する際に、その控除を生み出した所得を申告しないこと。
- 最終税(pajak final)の対象となる所得からの税額控除を、最終税以外の所得税義務の計算に組み込むこと
- 配偶者の税額控除を申告制度に含めることが認められていない場合
政府職員に特有の規定
公務員(PNS)、インドネシア軍(TNI)、国家警察(Polri)などの政府機関の職員で、収入のすべてが国家予算(APBNまたはAPBD)から出ている場合、公式の源泉徴収証明書(フォームBPA2)との計算の差によってのみ生じる見かけ上の過払い金は、インドネシアの税金過払い金還付手続きの対象とはなりません。.
DGTが過払い金を返金不可と判断した場合、どうなるのか
税務総局が、SPTに記載された過払い金が真の過払い金ではないと判断した場合、税務総局は納税者に対し正式な通知書を発行しなければならない。これはPER-03/PJ/2026の第22条第2項に明記されており、税務総局は決定内容を直接伝えるために通知書を発行する。.
外国企業にとって、事前の背景説明や規制の根拠を明確に理解しないままこのような通知を受け取ることは、混乱を招く可能性があります。特に、年間キャッシュフロー予測に還付金を織り込んでいた企業にとっては、財務計画にも影響が出るかもしれません。こうした理由から、インドネシアに進出する外国企業にとって、DGT(インドネシア税務総局)の規制とCoretaxシステムの両方に精通した専門家によるサポートを受けた、積極的な税務コンプライアンス管理は極めて重要な資産となります。.
この規制が外国人投資家と輸出業者にとって重要な理由
インドネシアで事業を展開する外国企業は、法人所得税(PPh Badan)、付加価値税(PPN)、国内取引における源泉徴収税、そして事業内容に応じて輸入関税や輸出関税など、複数の税務義務を同時に管理することがしばしばあります。これらの義務をそれぞれ正確に管理し、同時にDGT(インドネシア税務総局)の規制の最新動向を把握することは、非常に重要な事務作業となります。.
特に輸出業者にとって、税額控除や前払い金は会計年度を通じて相当な額に積み上がる可能性があります。従来は、SPT(特別税額控除)の剰余金は将来の還付金として妥当な確信を持って扱うことができました。しかし、PER-03/PJ/2026では、各控除や税額控除がどのように税務申告書に記入されたかを徹底的に検証しない限り、この前提はもはや安全ではないことが明確に示されています。.
インドネシアの税務当局は、Coretaxプラットフォームをはじめとするインフラの近代化を積極的に進めており、これにより税務データの提出、検証、処理方法が根本的に変化しました。SPT申告における技術的な正確性は、これまで以上に重要になっています。税務申告を軽視したり、時代遅れの慣行に頼ったりする外国企業は、申告ミスによる過払い金の返還拒否というリスクが高くなります。.
インドネシアの投資環境と規制環境についてより広い視点から理解するには、OECDの投資環境に関するリソース(https://www.oecd.org/en/topics/investment-climate.html)が、同国での事業展開を検討している企業にとって有益な情報源となるでしょう。.
返金不可の過払いにつながるよくある間違い
SPT作成におけるいくつかの繰り返し発生するエラーにより、返還対象外の余剰金が発生しています。これらの多くは、PER-03/PJ/2026で明確に対処されています。最も一般的なものには以下が含まれます。
税額控除の入力ミス。. 所得申告を伴わずに税額控除を申請すると、実際の過払い額を反映しない人為的な剰余金が生じます。DGTのCoretaxシステムは、このような不整合を検出するように設計されています。.
最終課税と非最終課税の混合。. 賃貸収入やロイヤリティ収入など、最終課税の対象となる収入を一般的な法人所得税の計算に含めるなど、収入の分類を誤ると、全体の納税額の計算が歪み、誤解を招くような過払い額が生じる可能性があります。.
配偶者税額控除の誤用。. 特定のSPT申告制度では、配偶者の税額控除は適用されません。これらを無条件に含めると、見かけ上の剰余金が発生し、税務当局はそれを還付対象として認めません。.
PPh DTPインセンティブに関する誤解。. 特に政府の税制優遇措置を受けている企業の中には、政府による税制補助金は還付可能な税額控除の対象にならないことを認識していない場合がある。税金は企業によって支払われていないため、還付を受けることはできない。.
これらの誤りを避けるには、適切な簿記、正確な収入分類、そしてインドネシアの法人税申告要件に精通した専門家とのタイムリーな相談が必要です。.
2026年にインドネシアの税制規制を遵守する方法
インドネシアで事業を展開する外国企業や輸出業者にとって、 インドネシアの税金過払い還付 ルールは、いくつかの基本的な慣習から始まる。.
SPTの準備手順を徹底的に確認してください。. 年間納税申告書のすべての項目は、適切な所得申告と正当な税額控除(文書化されているもの)に紐づいている必要があります。会社の帳簿とCoretaxの記録に不一致がある場合は、提出前に必ず調整してください。.
Coretaxシステムを理解する。. DGTの管理プラットフォーム内での端数処理の差異が、返金不可の剰余金につながる可能性があるため、企業はシステム内でのデータ形式と検証方法を認識しておく必要がある。.
PPh所得税の分類については、専門家の助言を求めてください。. 所得が最終課税制度の対象となるか、非最終課税制度の対象となるかを判断することは極めて重要です。誤った分類は、還付の対象となるかどうかだけでなく、法人税の納税義務額全体の計算にも影響を及ぼします。.
現地の税務コンプライアンスパートナーと連携しましょう。. 経験豊富な現地アドバイザーを活用する企業は、払い戻し不可の決定につながる申告ミスに陥るリスクを大幅に軽減できます。資格のあるパートナーは、PER-03/PJ/2026などのDGT(税務総局)の新たな発行を含む規制の更新を監視し、申告が常に最新の規則に準拠していることを保証します。.
世界銀行のインドネシア国別概要(https://www.worldbank.org/en/country/indonesia)は、インドネシアのビジネス環境全般に関する有用なデータを提供しており、外国企業の税務コンプライアンスに関連する行政および規制の枠組みについても記載されています。.
インドネシアでの事業設立:税務コンプライアンスは登記から始まる
インドネシア市場への参入初期段階にある企業にとって、初日から強固な税務基盤を構築することは極めて重要です。適切な会社登記、インドネシアにおける適切な事業許可の取得、そして最初から適切な会計および税務報告システムを確立することで、PER-03/PJ/2026のような規制が引き起こす可能性のある高額な問題を防ぐことができます。.
各事業体タイプには、それぞれ異なる納税義務とSPT(特別目的納税)報告要件があります。PT PMA(特別目的納税者)が年次SPTを申告する際には、法人所得税、付加価値税、源泉徴収税を厳密な分類に基づいて計上する必要があります。会社設立時や簿記段階で発生した誤りは、時間の経過とともに累積し、申告不履行のリスクを高めます。.
ビジネスハブアジアは、会社設立からこのプロセスのあらゆる段階において外国人投資家をサポートします。 インドネシアでの事業許可 エンドツーエンドのアプリケーション インドネシアの税務申告サービス. チームは、SPT提出書類が正確で、完全に文書化されており、PER-03/PJ/2026を含む最新のDGT規制要件に準拠していることを保証します。.
輸出入業務も行っている企業向けに、ビジネスハブアジアは輸出入ライセンス取得のサポートを提供し、企業が適切な許可を取得し、インドネシアのOSS-RBAフレームワークに基づくすべての関連税務義務を遵守できるよう支援します。.
インドネシアの税制を自信を持って理解する
インドネシアは、東南アジアにおいて外国投資にとって最も活気に満ちた魅力的な市場の一つであり続けています。拡大する中間層、戦略的な立地、そして整備が進むインフラは、あらゆる産業分野において真のビジネスチャンスを生み出しています。しかしながら、同国の規制環境、特に税制面においては、綿密な調査、正確な情報収集、そして規制変更への継続的な対応が不可欠です。.
PER-03/PJ/2026の導入は、インドネシアの税務コンプライアンスがより技術的に厳格化されつつあるという、税務総局からの明確なシグナルである。 インドネシアの税金過払い還付 余剰SPTは、必ずしも得られる結果ではありません。適切な税務申告、正しい所得分類、そして明確に定義された一連の条件の遵守の結果です。.
質の高いコンプライアンス支援に投資し、透明性の高い会計システムを構築し、DGT(インドネシア税務総局)の発行する情報に常に注意を払う企業は、インドネシアでの事業運営が時間とともに著しく予測可能で管理しやすくなることに気づくでしょう。.
最後に一言:税務上の立場を運任せにしてはいけません。
PER-03/PJ/2026により、還付金を受け取るまでの想定と実際の還付金受領との間のギャップは大幅に縮小しました。インドネシアでの事業展開を真剣に考えている外国企業や輸出業者にとって、次回のSPT提出前に、税務申告手続きを見直し、専門家の助言を求めるべき時期は今です。.
企業がインドネシア市場に初めて参入する場合でも、既存のコンプライアンス体制を改善する場合でも、適切なガイダンスがあれば、税務上の義務は負債から、管理され、透明性が高く、完全にコントロールされた事業運営の一側面へと変わります。.
私たちのチームに連絡してください
弊社が貴社の会社設立や拡大にどのように貢献できるかお知らせください。
自信を持って東南アジア市場への参入を始めましょう
Business Hub Asiaは、事業ライセンスや製品登録から従業員管理まで、インドネシア、ベトナム、フィリピンの規制遵守をお手伝いします。効率的で正確、そしてビジネス重視のアプローチでサポートいたします。
免責事項
このウェブサイトで提供されるコンテンツは、 PT. ビジネスハブアジア (“「“私たちは"、 または "私たち(以下「本サイト」といいます)は、一般的な情報提供のみを目的としています。掲載情報の正確性と最新性を確保するため、当社はあらゆる努力を払っておりますが、本サイトに掲載されているコンテンツ、製品、またはサービスの完全性、正確性、信頼性、適合性、または可用性について、明示的または黙示的を問わず、いかなる表明または保証も行いません。当該情報への依拠は、ユーザーご自身の責任において行っていただきますようお願いいたします。
私たちは 民間の独立団体 そして 提携関係にない, 承認者、 または 代理として行動する インドネシア共和国政府、その省庁、機関、または公式に任命された代表者。本ウェブサイトは ない 以下を含むがこれに限定されない、政府の公式文書またはサービスを提供、提供、または宣伝すること:
企業識別番号 (Nomor Induk Berusaha – NIB);
税金の還付または払い戻し。
滞在許可証または電子渡航認証。
パスポートまたはその他の入国関連書類。
かかるサービスへの言及は、一般的な情報提供のみを目的としており、公式サービスの提供または促進として解釈されるべきではありません。
当社は、お客様の個人情報を以下のとおり保護することに尽力しております。 2022年個人情報保護法第27号当ウェブサイトを通じて収集された個人情報は、[プライバシーステートメント]に明記されている目的のために処理されます。いかなる状況においても、個人データを販売または悪用することはありません。
本ウェブサイトにアクセスし、本ウェブサイトを利用することにより、お客様は本免責事項に定められた条件を承認し、同意するものとします。また、お客様は本ウェブサイトおよび提供される情報を、適用される法令を遵守し、責任を持って利用することに同意するものとします。
この免責事項に関する詳しい情報やご質問については、お問い合わせページに記載されているチャネルを通じて当社までご連絡ください。
あなたも気に入るかもしれない
東南アジアでのビジネスに関する最新の洞察、ガイド、記事で最新情報を入手してください。
事業許可証
PB UMKU OSS:インドネシアにおける外国人投資家のための事業免許取得ガイド
Tjhia Edy Tarlesno、SH、LLM。 • 2026 年 9 月 22 日
事業許可証
インドネシアの事業許可:OSS単独ではクリアできないセクター
Tjhia Edy Tarlesno、SH、LLM。 • 2026 年 8 月 28 日
事業許可証
インドネシアの事業免許取得後、NIB取得後に合法的に事業を運営するために必要なこと
ファリ・ラマンダ・プトラ • 2026年5月25日