2026年のバタム自由貿易区:記録的な投資急増が、進出する外国企業にとって実際に何を意味するのか
2026 年 5 月 5 日
•
10分で読めます

コンテンツ
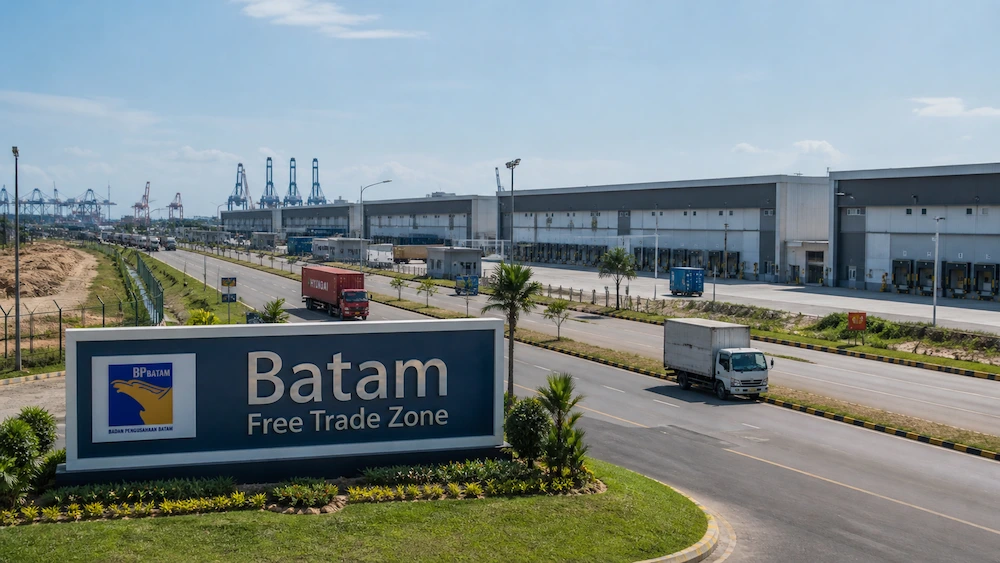
バタム自由貿易地域 2026年第1四半期に驚くべき成果を上げた。バタム島の投資当局であるBP Batamは、総投資額が17.4兆ルピアとなり、前年比102.851兆ルピア増加した。この数字は一時的なものではない。.
インドネシアの投資動向を注視している外国企業にとって、これは注意深く読み解くべき重要なシグナルだ。重要なのは投資総額だけではなく、どのセクターが成長しているのか、誰が資金を投入しているのか、そして進出を検討している企業にとって規制環境はどのような状況にあるのか、といった点である。.
| 2026年第1四半期の総投資額 | 17.4トン | 102.85% 前年比成長 |
| 外国直接投資 | 8.8Tルピア | 持続的な海外からの資金流入 |
| 国内投資の伸び | 前年比+216% | 地元住民の信頼感の高まり |
| リアウ諸島FDIに占めるバタム島のシェア | 73.5% | 地域を牽引する主要ドライバー |
投資構成が実際に教えてくれること
ほとんどの報道は見出しの数字だけで終わってしまう。より有用な指標は、セクター別の内訳だ。機械・電子機器が2365万1000トンでトップだったが、より注目すべきは化学・医薬品の2118万1000トンだ。この分野は、バタム島の従来の投資ストーリーではほとんど取り上げられてこなかった。.
この変化は産業の多様化を示している。バタム島はもはやエレクトロニクスと造船業だけの経済圏ではない。現在参入する企業は、より多様で、したがってより強靭なエコシステムに足を踏み入れることになる。.
2026年第1四半期のセクター別内訳
| セクタ | 共有(%) | 信号 |
| 機械・電子機器 | 23.65% | 体幹の筋力は維持されている |
| 化学薬品および医薬品 | 21.18% | 新たな多様化 |
| その他のサービス | 17.70% | デジタルおよびBPOの成長 |
| 住宅、工業団地、オフィス | 13.09% | インフラストラクチャのスケーリング |
国内投資の拡大も注目に値する。国内投資家の投資額は前年比2161兆3000億タカ増加した。こうした国内からの自信は、市場に最も近い人々が、現在の状況は政府主導のものではなく、現実のものだと考えていることを示している。.
海外からの取引額では、シンガポールが2026年第1四半期に4兆8200億ルピアで首位を維持した。香港、米国、中国、日本がそれに続いた。この分散はバタム自由貿易区のポジショニングにとって重要であり、もはや単一国だけの話ではない。.
| プロのヒント 香港や米国の企業は、バタム島をシンガポールの二次的な生産拠点としてだけでなく、地域における製造拠点としてますます活用するようになっています。競合他社が既にバタム島を検討している場合、現在利用可能な土地や工業団地の選択肢は、12か月後には大きく異なっているでしょう。. |
規制のリセット:2025年に何が変わって、2026年にあなたに影響を与えるのか
バタム自由貿易地域に拠点を設立する企業は、2025年にライセンス制度が大幅に変更されたことを理解しておく必要があります。新しい規則は長年の課題を解決する一方で、インドネシアへの新規投資家がしばしば見落としがちな複雑さも加えています。.
2026年に進出する外国企業にとって、3つの規制変更が直接関係する。.
1. 2025年政令第28号(PP 28/2025):新たなライセンス制度
この規則は、リスクベースの事業許可に関する以前の政令5/2021に代わるものです。オンライン単一提出リスクベースアプローチ(OSS-RBA)は、バタム島を含むインドネシア全土におけるすべての事業許可取得のための必須の手続きとなっています。.
これは実際にはどういう意味を持つのか: 外国資本企業(PT PMA)はすべて、バタム島固有の許可を取得する前にOSS-RBAを通じて登録する必要があります。NIB(事業識別番号)はこのプラットフォームを通じて発行され、事実上すべての下流のコンプライアンス手順で必要となります。.
2. 2025年政府規則第25号(PP 25/2025):BPバタムが完全な許可権限を取得
これは外国人投資家にとってより重大な変更です。PP 25/2025によりすべての 許可権限 バタム自由貿易地域内からBPバタムまで。市政府の管轄区域は現在、自由貿易地域境界外の地域に限定されている。.
長年にわたり、投資家は二重権限の問題に直面してきた。BPバタムとバタム市政府が自由貿易地域(FTZ)において重複する役割を担っていたため、遅延、土地利用に関する決定の矛盾、許可取得時期の予測不可能性といった問題が生じていた。PP 25/2025は、BPバタムをFTZ許可の唯一の権限機関とすることで、この問題を正式に解決する。.
3. 財務大臣令第113/2024号(PMK 113/2024):新たな税関手続き
この規則は2025年3月31日に発効し、バタム島への物品の出入りに関する従来の税関申告制度に取って代わりました。バタム自由貿易地域で輸出入活動を行う企業は、税関通知手続きをこの改訂された制度に合わせる必要があります。.
重要なポイント: 2025年3月以前に運用プロセスを構築し、税関書類のワークフローを見直していない企業 PMK 113/2024 法令遵守リスクにさらされている。.
| プロのヒント バタム島の二段階ライセンス制度は、新規参入企業にとって最も一般的な障壁の一つです。第一段階は、国のOSS-RBAプロセスです。第二段階は、バタム島独自の許可制度で、輸出入活動に必要な税関アクセス文書(Dokumen Akses Pabean)を含むFTZ(自由貿易地域)の特典を受けるためのものです。第二段階の許可を取得できないと、バタム島の魅力の源泉であった税制優遇措置を受けられなくなります。. |
税務とコンプライアンスの現状:外国企業が実際に知っておくべきこと
バタム自由貿易地域への新規投資家の間で最もよくある誤解の一つは、税制優遇措置の仕組みです。簡単に言うと、優遇措置は広範囲に及び、デフォルトで適用されますが、重要な構造上の制約が一つあります。.
FTZ免除の対象範囲
- 輸入関税: バタム自由貿易地域に事業運営のために輸入される物品は、輸入関税が免除されます。これは、自由貿易地域内で使用される原材料、機械、部品、および完成品に適用されます。.
- 付加価値税(PPN): 自由貿易地域内で配送される商品、および自由貿易地域から海外へ輸出される商品は、一般的にインドネシアの付加価値税の対象とはなりません。.
- PPnBM: 高級品販売税は、対象となる商品については自由貿易地域(FTZ)の枠組み内では適用されません。.
- アプリケーションによる指定ではなく、デフォルト設定: 重要な点として、FTZ(自由貿易地域)の免除は対象となる商品に自動的に適用されます。企業は、輸入や取引ごとに免除申請を別途行う必要はありません。.
国内市場の罠(よく読んでください)
| 重要:国内市場の制限 バタム バタム自由貿易地域は、インドネシアの他の地域とは法的に独立した関税地域として扱われます。バタム自由貿易地域で生産された商品が、自由貿易地域外のインドネシア国内市場で販売される場合、海外からインドネシアに輸入されるのと同様に、輸入関税および税金が課されます。これは理論上のリスクではなく、インドネシアの消費者をターゲットにバタムで製造拠点を設立する企業は、計画サイクルの後半になって初めてこの制約に気づき、ユニットエコノミクスが大きく変化することがよくあります。. |
具体的な例を挙げると、外国の電子機器メーカーがバタム自由貿易地域(FTZ)に拠点を構え、部品を無税で輸入し、完成品を組み立てたとします。これらの製品をシンガポールや日本に輸出する場合、国内関税はかかりません。しかし、同じ製品をジャカルタの小売業者に出荷すると、関税の境界を越えることになり、輸入と同等の関税が課されます。FTZの構造は、輸出志向型の事業運営に最適化されているのです。.
| プロのヒント 企業の主要な収益目標がインドネシア国内市場である場合、バタム自由貿易地域(FTZ)の仕組みを利用する前に、綿密な財務分析を行う必要があります。FTZのメリットは輸出重視の企業にとっては確かに大きいものですが、国内市場重視の企業にとっては、ジャワ島を拠点とする仕組みや別の投資手段の方がより良い結果をもたらす可能性があります。. |
PT PMA事業者のコンプライアンス義務
FTZ固有の枠組みを超えて、すべての外国所有企業(PT PMAインドネシアの事業者は、標準的なコンプライアンス カレンダーに従って業務を行います。バタム FTZ の事業者にとって、これらの義務は BP バタム許可の維持と並行して行われます。.
- LKPM四半期報告書: BKPM規則第5号(2025年)に基づき、, 投資活動報告書(LKPM) 申請期限は毎年4月、7月、10月、1月15日です。期限を過ぎると、免許の有効性に影響が出る可能性があります。.
- 法人所得税(CIT): インドネシアの法人所得税の標準税率は22%です。1,000億ルピアを超える適格投資に対しては、法人所得税が50%から100%減額される税制優遇措置が利用可能です。.
- 源泉徴収税(WHT): 従業員の月次所得税源泉徴収(PPh 21)および仕入先源泉徴収(PPh 23/26)の義務が適用されます。.
- VAT申告: 自由貿易地域内であっても、特定の企業内取引および地域外での販売については、付加価値税の申告義務が存在する。.
- BPJSへの拠出金: 医療(BPJS Kesehatan)と雇用(BPJS Ketenagakerjaan)に対する雇用主の社会保障拠出は必須です。.
- 年間報告サイクル: 総会、財務諸表の作成、および年次コンプライアンスレビュー。.
今後の予定:14島への拡張
外国投資報道であまり注目されていない動きの一つに、BPバタムの管轄区域の拡大がある。同機関の管轄区域は8島から14島に拡大され、新たな区域もバタム島自体と同様の自由貿易地域(FTZ)施設を利用できるようになる予定だ。.
これは投資家にとって2つの点で重要である。第一に、現在需要が低く、したがってコストと競争が低い地域に新たな土地の選択肢が生まれる。第二に、インドネシア政府がこの回廊における自由貿易地域(FTZ)の枠組みへの取り組みを縮小するのではなく、強化していることを示している。.
| BPバタム拡張計画:主なポイント 今回の拡張により、BPバタムの管轄区域に新たに6つの島が加わる。各新区域には、輸入関税免除、付加価値税免除、簡素化された通関手続きなど、バタム島中心部と同様の自由貿易地域(FTZ)の優遇措置が適用される。中央政府の目的は、特にバタム島のより開発が進んだ地域で適切な土地を見つけることができないセクター向けに、新たな投資機会を創出することである。. |
物流、倉庫業、重工業など、土地集約型の産業に従事する企業にとって、近隣の島々への事業拡大は、需要の高まりに伴い工業用地の価格と供給が逼迫している現在の主要自由貿易地域には存在しない選択肢を開く可能性がある。.
こちらもご覧ください: バタム自由貿易地域:インドネシアのグローバル商業への玄関口
外国人投資家のための実践的なリスクチェックリスト
投資の急増と規制の改善は確かに存在する。しかし、リスクもまた存在する。これらの問題点を理解せずにバタム自由貿易地域に進出する企業は、操業開始までに計画よりもはるかに多くの時間と費用を費やすことになる場合が多い。.
リスク1:土地配分の複雑さ
政令25/2025号によって導入された改革にもかかわらず、バタム島における土地配分は依然として摩擦の原因となっている。バタム市は許可制の配分システムで土地を管理しており、工業団地運営者は独自のリース契約を結んでいる。両者の契約は必ずしも整合しているとは限らない。.
土地を迅速に確保する必要のある企業にとって、正式な承認期間と用地の実際の準備期間との間には、遅延が生じる可能性があります。契約締結前に、特定の土地区画について、過去の所有権紛争の有無を確認するなど、十分なデューデリジェンスを行うことが不可欠です。.
リスク2:ガバナンス上の緊張
政令25/2025号は、BPバタムと市役所間の許可の重複問題を形式的には解決した。しかし実際には、権限のBPバタムへの再集中化は、バタム市役所との政治的摩擦を生み出し、市役所は経済特区における役割を縮小せざるを得なくなった。.
この緊張関係は、ほとんどの投資家にとって日々の事業運営に必ずしも影響を与えるわけではない。しかし、特に土地、都市計画、労働問題など、両機関の管轄が交わる分野において、規制変更が迅速かつ予期せぬ形で進む可能性のある政策環境を生み出す。.
リスク3:初めてPT PMAを取得する事業者にとってのコンプライアンスの複雑さ
2段階のライセンス制度(全国的なOSS-RBAと地域的なBP Batam)、LKPMの四半期報告サイクル、FTZの税関規則とインドネシアの標準的な納税義務との相互作用により、多くのPT PMA事業者は、初めてPT PMAを運営する際に、その負担を過小評価してしまう。.
最もよく見られる問題点: LKPMへの提出期限の遅延がライセンスステータスに影響を与えたり、KBLI(事業分類)コードの分類ミスによって事業範囲が制限されたり、外国サービスプロバイダーへの支払いにおける源泉徴収義務が見落とされたりしている。.
| プロのヒント KBLI(事業分類)の選択は、PT PMA(特許商標庁)設立において最も重要な決定事項の一つです。分類を誤ると、企業が実施できる事業活動が制限され、結果としてコストと時間を要する修正手続きが必要になります。登録後に修正するよりも、最初から正しく分類しておく方がはるかに費用を抑えることができます。. |
リスク4:国内市場の制約(再考)
バタム島への新規投資家のかなりの割合が驚くため、改めて述べておく価値があるのだが、自由貿易地域(FTZ)の利点は、輸出に最適化されている。バタム島からインドネシア本土へ販売する場合、通関手続きが必要となり、原材料にかかる輸入関税の優遇措置の多くが無効になってしまう。.
これは規制上の曖昧な領域でも、将来の改革で解決される問題でもありません。これは、自由貿易地域(FTZ)が独立した関税地域として構造的に設計されているという根本的な問題です。企業は、ユニットエコノミクスをモデル化する前に、このことを理解しておく必要があります。モデル化後に理解しておくべきではありません。.
| 主なポイント:2026年のバタム自由貿易区 1. 2026年第1四半期の投資額は17兆4000億ルピアに達し、前年同期比1031兆3000億ルピア増加した。この急増は、特定のセクターや投資家の国籍によるものではなく、真に広範にわたるものである。. |
よくある質問
バタムFTZとは何ですか?また、島全体をカバーしているのですか?
バタムFTZは、インドネシアのリアウ諸島州にあるバタム島全域を対象とする指定自由貿易・自由港地域です。島内のどこで事業を営む企業でも、該当する許認可および運営要件を満たせば、輸入関税、付加価値税、高級品税の免除など、FTZの優遇措置を受けることができます。FTZの地位は、2007年政令第46号に基づき、2021年政令第41号、そして直近では2025年政令第25号によって改正されています。.
バタム自由貿易地域を管理し、投資許可を発行するのは誰ですか?
2025年現在、バタム自由貿易地域(FTZ)内における許可証の発行権限は、BPバタム(バタム自由貿易地域管理局)のみに帰属します。政令25/2025号により、これまでBPバタムとバタム市政府の間で重複していた管轄権は、BPバタムに有利な形で解消されました。市政府は、FTZ境界外の地域、具体的にはベラカン・パダン地区とブルン地区においてのみ権限を保持します。.
バタム自由貿易地域は、外国企業に対してどのような税制上の優遇措置を提供していますか?
バタム自由貿易地域内で事業を行う企業は、地域内での事業用として輸入される物品について、輸入関税、付加価値税(PPN)、および高級品販売税(PPnBM)の免除を受けることができます。これらの免除は対象となる物品に自動的に適用され、別途申請する必要はありません。さらに、資本金が1,000億ルピアを超える適格投資家は、法人税が50%から100%減免される国の税制優遇措置を利用できます。.
バタム島内の自由貿易地域(FTZ)と経済特区(SEZ)の違いは何ですか?
自由貿易地域(FTZ)は島全体をカバーし、基本的な関税および税制の枠組みを提供します。バタム島内の経済特区(SEZ)、例えばノンサ・デジタルパークやバタム・エアロテクニックSEZなどはFTZ内に位置し、FTZの基本条件に加えて、特定の産業分野に特化した優遇措置が適用されます。これには、所得税の大幅な減免や、デジタル技術や航空機整備といった特定の産業を対象とした投資優遇措置などが含まれます。SEZ内の企業は、FTZのメリットとSEZ固有の優遇措置の両方を享受できます。.
バタム自由貿易地域に外国資本企業(PT PMA)を設立する手続きはどのようなものですか?
設立手続きは2つの並行したルートで進められます。1つ目は、インドネシアのOSS-RBAプラットフォームを通じた国内ルートで、企業はそこで事業識別番号(NIB)と標準的なリスクベースの事業許可を取得します。2つ目は、BP Batamを通じたバタム固有のルートで、輸出入活動に必要な税関アクセス文書(Dokumen Akses Pabean)を含む、FTZ特典を利用するために必要な許可証を発行します。KBLI分類の選択は、許可される事業活動の範囲を定めるため、最も重要な初期決定事項の1つです。.
バタム自由貿易地域にある企業は、インドネシア国内市場に製品を販売できますか?
技術的には可能ですが、大きな制約があります。バタム島はインドネシア本土とは別の関税地域として扱われます。自由貿易地域(FTZ)で生産された商品がインドネシア国内市場で販売される場合、海外からの輸入品として扱われ、それに応じた輸入関税と税金が課されます。これにより、無税での原材料輸入によって得られるコスト上のメリットの多くが事実上失われます。FTZの仕組みは、主な収益源が海外市場への輸出である企業にとって最も効率的です。.
LKPMレポートとは何ですか?また、どのくらいの頻度で提出する必要がありますか?
LKPMはLaporan Kegiatan Penanaman Modal(投資活動報告書)の略です。すべてのPT PMA企業は、設立時に宣言した投資計画に対する資本実現状況を追跡するため、四半期ごとに投資省にLKPM報告書を提出する必要があります。BKPM規則第5号(2025年)に基づき、提出期限は毎年4月、7月、10月、1月15日です。期限内に提出しないと、企業のライセンス状況に影響が出る可能性があり、投資当局によるコンプライアンス審査の対象となる場合があります。.
現在、バタム自由貿易区で最も多くの投資を集めている分野は何ですか?
BPバタムの2026年第1四半期のデータに基づくと、投資シェア上位セクターは、機械・電子機器(23.65%)、化学・医薬品(21.18%)、その他のサービス(17.70%)、住宅・工業団地・オフィス(13.09%)となっている。化学・医薬品の成長は、バタムの歴史的に電子機器中心の投資基盤からの顕著な転換点である。物流、海運サービス、そしてノンサ・デジタルパーク経済特区を通じたデジタル経済も、活発な成長分野となっている。.
バタム自由貿易地域は、インドネシアだけでなく、成長著しい東南アジア市場をターゲットとする企業にとって適しているのでしょうか?
はい、これはバタム島の構造的な利点の1つです。シンガポールから20キロメートル以内、マラッカ海峡の航路の交差点に位置するバタム島は、ASEAN市場向けに輸出を行う企業にとって物流面で非常に有利な立地です。シンガポールに近いということは、シンガポールを中心とした金融インフラ、航空貨物輸送網、サプライチェーンネットワークへのアクセスが容易であることを意味します。しかも、生産コストはシンガポール本島よりも大幅に低く抑えられています。.
バタム自由貿易地域において、外国人投資家が犯しがちな最も一般的なコンプライアンス上のミスは何ですか?
最も頻繁に見られる問題は、BP Batam Track 2 許可をスキップして FTZ 特典へのアクセスを失うこと、意図した事業範囲を制限する誤った KBLI コードを選択すること、LKPM 四半期申告期限を逃すこと、外国サービスプロバイダーへの支払いに対する源泉徴収義務を見落とすこと、PMK 113/2024 移行後に税関手続きを更新しないことなどです。これらの問題のほとんどには共通の原因があります。それは、企業が運用開始までの時間を短縮するためにセットアッププロセスを急ぎ、その後、構造的な問題を修正するために時間と費用を費やすことです。.
私たちのチームに連絡してください
弊社が貴社の会社設立や拡大にどのように貢献できるかお知らせください。
自信を持って東南アジア市場への参入を始めましょう
Business Hub Asiaは、事業ライセンスや製品登録から従業員管理まで、インドネシア、ベトナム、フィリピンの規制遵守をお手伝いします。効率的で正確、そしてビジネス重視のアプローチでサポートいたします。
免責事項
このウェブサイトで提供されるコンテンツは、 PT. ビジネスハブアジア (“「“私たちは"、 または "私たち(以下「本サイト」といいます)は、一般的な情報提供のみを目的としています。掲載情報の正確性と最新性を確保するため、当社はあらゆる努力を払っておりますが、本サイトに掲載されているコンテンツ、製品、またはサービスの完全性、正確性、信頼性、適合性、または可用性について、明示的または黙示的を問わず、いかなる表明または保証も行いません。当該情報への依拠は、ユーザーご自身の責任において行っていただきますようお願いいたします。
私たちは 民間の独立団体 そして 提携関係にない, 承認者、 または 代理として行動する インドネシア共和国政府、その省庁、機関、または公式に任命された代表者。本ウェブサイトは ない 以下を含むがこれに限定されない、政府の公式文書またはサービスを提供、提供、または宣伝すること:
企業識別番号 (Nomor Induk Berusaha – NIB);
税金の還付または払い戻し。
滞在許可証または電子渡航認証。
パスポートまたはその他の入国関連書類。
かかるサービスへの言及は、一般的な情報提供のみを目的としており、公式サービスの提供または促進として解釈されるべきではありません。
当社は、お客様の個人情報を以下のとおり保護することに尽力しております。 2022年個人情報保護法第27号当ウェブサイトを通じて収集された個人情報は、[プライバシーステートメント]に明記されている目的のために処理されます。いかなる状況においても、個人データを販売または悪用することはありません。
本ウェブサイトにアクセスし、本ウェブサイトを利用することにより、お客様は本免責事項に定められた条件を承認し、同意するものとします。また、お客様は本ウェブサイトおよび提供される情報を、適用される法令を遵守し、責任を持って利用することに同意するものとします。
この免責事項に関する詳しい情報やご質問については、お問い合わせページに記載されているチャネルを通じて当社までご連絡ください。